MERCATO AZIONARIO
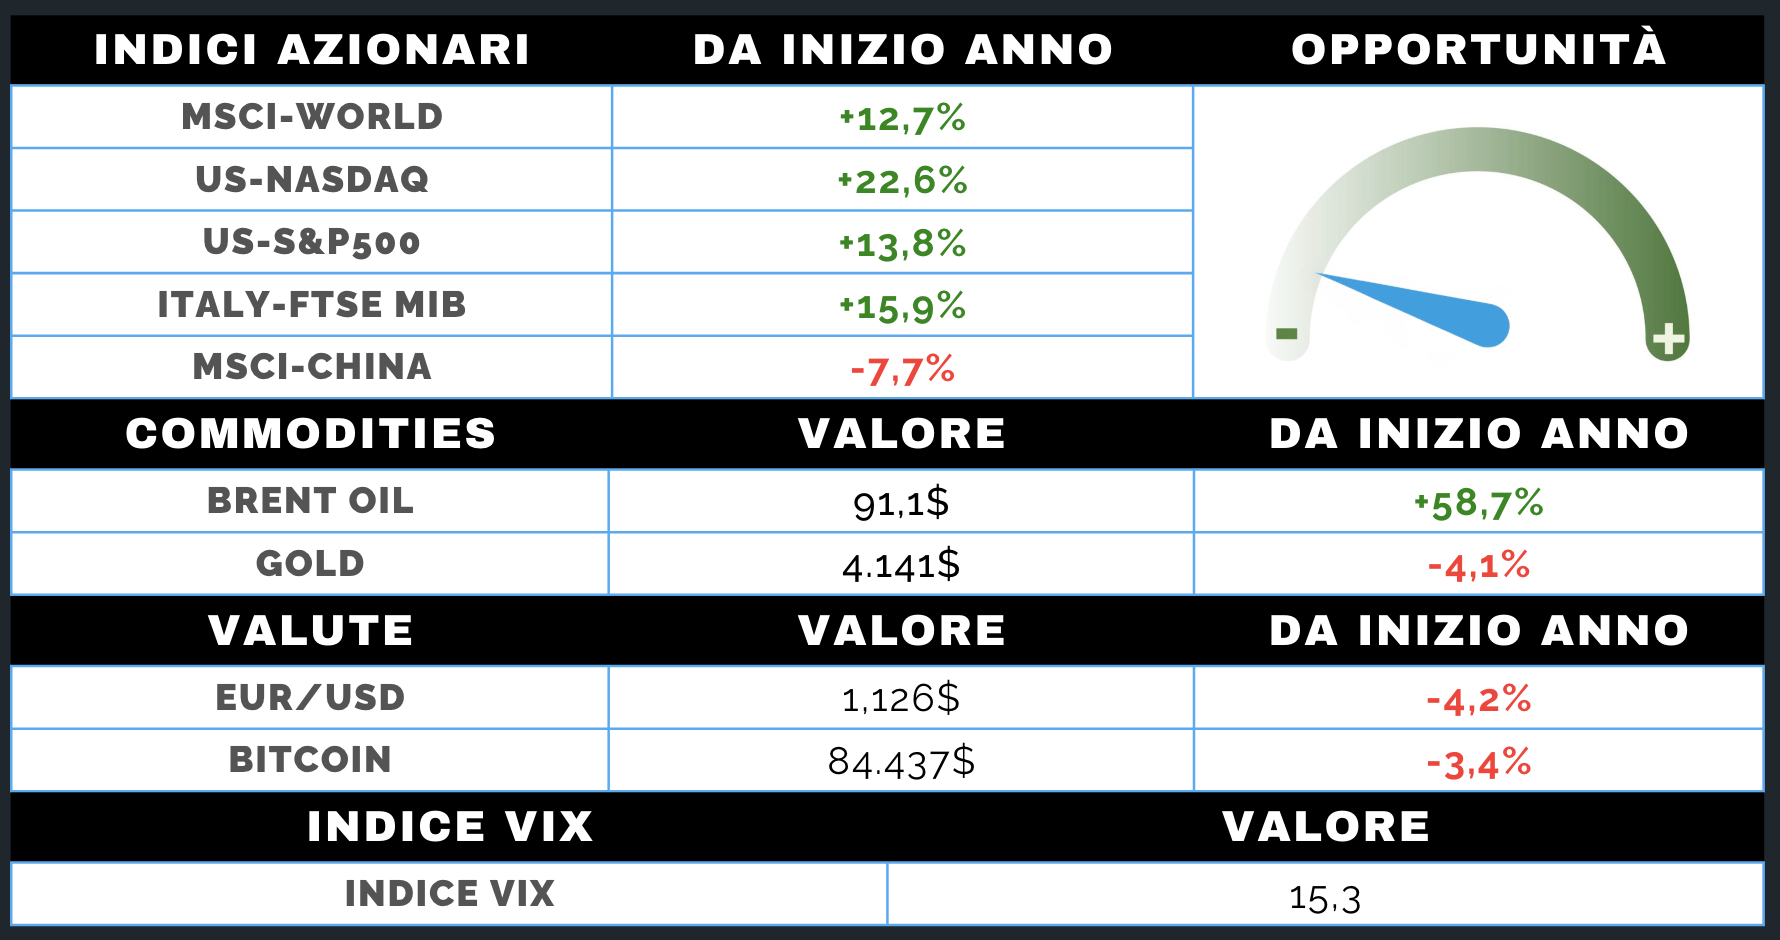
L’azionario globale ha chiuso la settimana in lieve calo, dopo un percorso in due tempi. Fino a metà settimana i mercati hanno sofferto il nuovo rialzo dei rendimenti americani, mentre il successivo calo dell’inflazione e soprattutto il dato sull’occupazione USA, più debole delle attese, hanno favorito il recupero finale.
La minore probabilità di un rialzo Fed a ottobre ha sostenuto soprattutto la tecnologia. Positivo anche il comparto dei semiconduttori, dopo i risultati di Micron e il forte aumento dell’export coreano di chip, nonostante il titolo Micron abbia chiuso in calo. In Europa, invece, la tensione sui conti pubblici francesi ha penalizzato i titoli di Stato e le banche, prima di un parziale recupero.
L’energia è rimasta tra i pochi settori positivi, mentre le attese sugli utili continuano a offrire sostegno alle valutazioni. Negli Stati Uniti il saldo è quasi invariato, con la tecnologia in progresso e i comparti più difensivi sotto pressione. Bene il Giappone, mentre Cina e India hanno arretrato.
MERCATO OBBLIGAZIONARIO
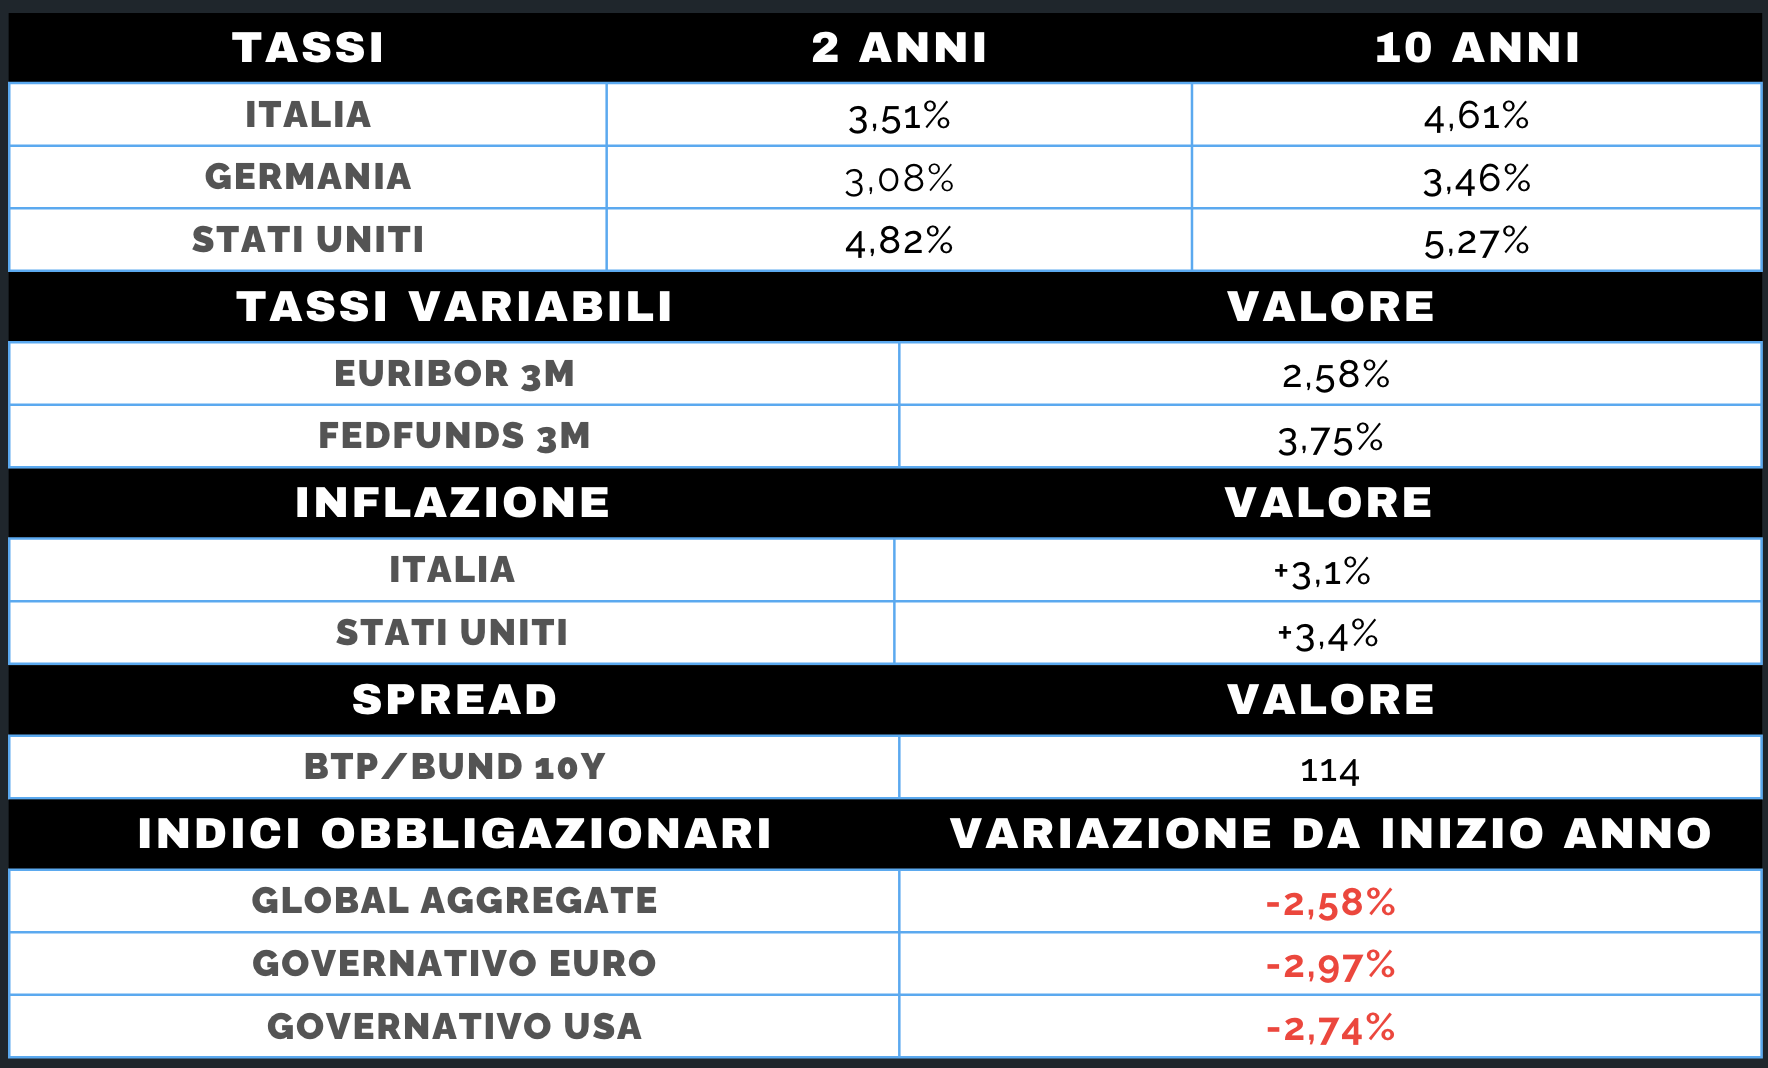
Settimana ancora difficile per il reddito fisso, con un cambio di protagonista tra Stati Uniti ed Europa. Il decennale americano ha raggiunto il 5,34%, massimo da 24 anni, mentre il trentennale è arrivato al 5,68%, prima del recupero finale.
A spingere i rendimenti sono stati soprattutto i tassi reali, mentre le aspettative d’inflazione sono rimaste sostanzialmente stabili. Il dato sull’occupazione USA, più debole delle attese, ha però ridotto nettamente le probabilità di un rialzo Fed a ottobre e favorito un rientro dei rendimenti.
In Europa, la tensione si è concentrata sul debito francese: lo spread con il Bund ha superato i 150 punti base, trascinando anche il BTP fino a 130 punti, prima del rientro a 115. Anche il credito ha mostrato segnali di maggiore tensione: l’high yield europeo si è ampliato di oltre 40 punti base, mentre quello americano ha recuperato nel finale. Il trimestre si chiude così come il peggiore per le obbligazioni societarie dal 2022.