
Il rischio che i giovani non vedono
C’è un paradosso interessante nel modo in cui le nuove generazioni gestiscono il denaro. I giovani hanno, per definizione, l’orizzonte temporale più lungo. Eppure sono anche quelli che sembrano meno disposti ad accettare il rischio finanziario.
I dati riportati dal Sole 24 Ore sono piuttosto eloquenti: tra i 18 e i 24 anni quasi il 99% dichiara di rifiutare gli investimenti rischiosi; per il 48,2% la caratteristica più importante di un investimento è la garanzia di non perdere il capitale, mentre un altro 18,8% privilegia la possibilità di recuperare immediatamente il denaro. Non sorprende quindi che, tra gli under 35, circa il 56% della ricchezza finanziaria sia ancora detenuta in depositi. Rassegna stampa 28.09.2026
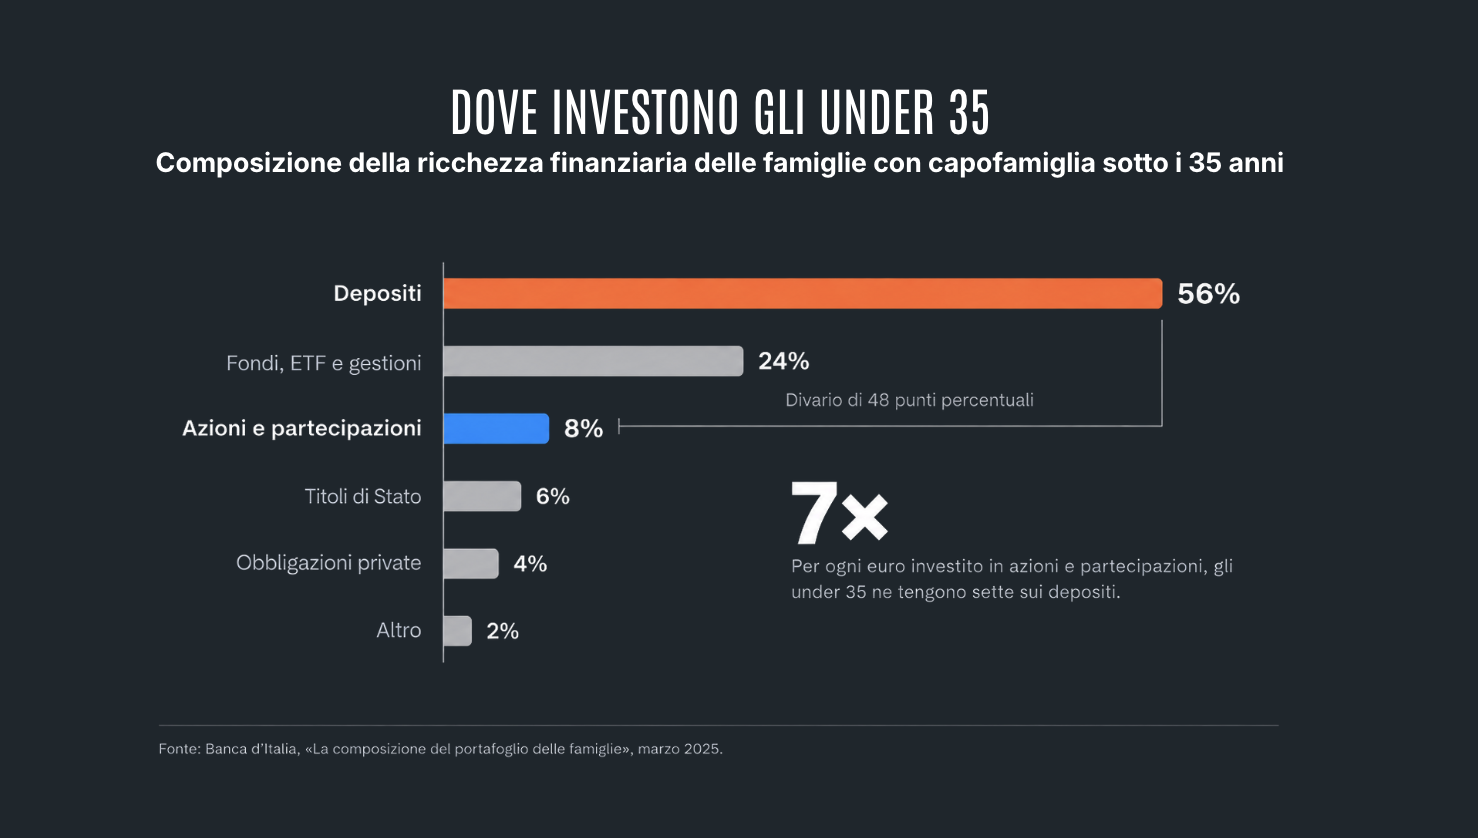
Qualcosa sta cambiando. Dal 2020 la quota di liquidità si è ridotta e sono cresciuti fondi, gestioni ed ETF, questi ultimi favoriti anche dalla diffusione delle piattaforme digitali e dei piani di accumulo. Rassegna stampa 28.09.2026 Ma il problema di fondo rimane: una generazione che dispone della risorsa più preziosa negli investimenti — il tempo — sembra spesso utilizzarla poco.
Il punto non è convincere un venticinquenne ad “amare il rischio”. È capire quale rischio conti davvero.
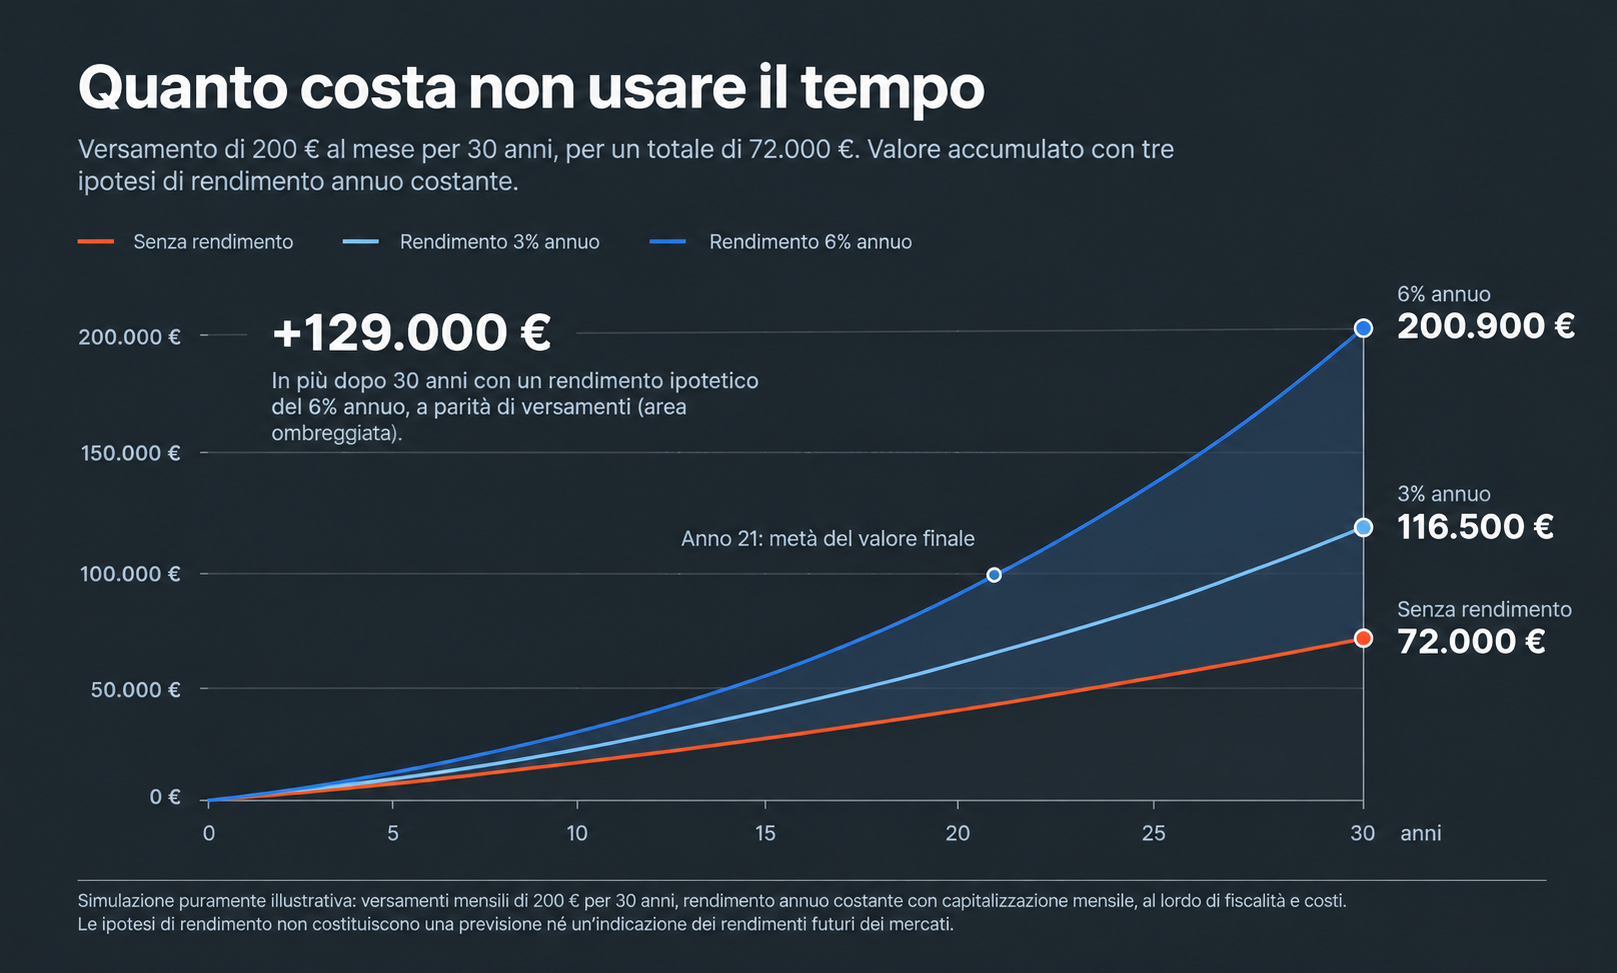
Tenere il denaro fermo sul conto elimina quasi completamente le oscillazioni nominali, ma non elimina il rischio. Semplicemente lo rende meno visibile. Inflazione, mancata crescita del capitale e perdita dell’effetto della capitalizzazione composta lavorano lentamente, senza produrre quei numeri rossi che tanto infastidiscono quando si apre l’app della banca.
Per un giovane, questo costo può essere enorme proprio perché viene moltiplicato per decenni.
Naturalmente non significa che ogni euro debba essere investito in Borsa. La liquidità necessaria per le emergenze deve restare liquida. Il denaro destinato all’acquisto di una casa tra tre anni, a un master o a un progetto imprenditoriale non appartiene all’azionario. E chi non riuscirebbe psicologicamente a sopportare una perdita temporanea del 30 o 40% deve tenerne conto prima, non dopo che quella perdita si è verificata.
Ma una volta soddisfatte queste condizioni, il ragionamento cambia radicalmente. Per il capitale réellement destinato al lungo periodo — dieci, venti, trent’anni — un’esposizione azionaria ampia, globale e diversificata dovrebbe rappresentare il punto di partenza naturale, non l’eccezione.
Perché il giovane possiede qualcosa che il sessantenne non può più comprare: decenni nei quali assorbire crisi, recessioni e mercati ribassisti. Per chi sta ancora accumulando capitale, inoltre, le fasi negative non sono necessariamente un nemico: attraverso investimenti periodici permettono di acquistare più quote a prezzi inferiori.
Il vero errore sarebbe quindi confondere la stabilità con la sicurezza.
Un portafoglio che non oscilla può sembrare prudente oggi e rivelarsi estremamente costoso tra trent’anni. Il rischio finanziario non consiste soltanto nel perdere denaro temporaneamente. Consiste anche nel arrivare al futuro con molto meno capitale di quanto il proprio tempo avrebbe consentito di costruire.