
Quando valutiamo un investimento, la prima domanda riguarda quasi sempre il rendimento. È comprensibile: vogliamo sapere quanto potrebbe crescere il nostro denaro. Ma il risultato finale dipende anche da come il capitale viene gestito lungo il percorso. La continuità dell’investimento, la disciplina nelle decisioni e il momento in cui si pagano le imposte possono fare una differenza significativa.
Consideriamo 100.000 euro investiti con un rendimento puramente ipotetico del 6% annuo. Dopo cinque anni diventano circa 133.823 euro. Vendendo tutto, e supponendo un’imposta del 26% sul guadagno, si versano circa 8.794 euro. Per ripartire restano 125.029 euro. La differenza corrisponde a un obbligo fiscale, ma produce anche un effetto economico: quella somma smette di partecipare alla crescita successiva.
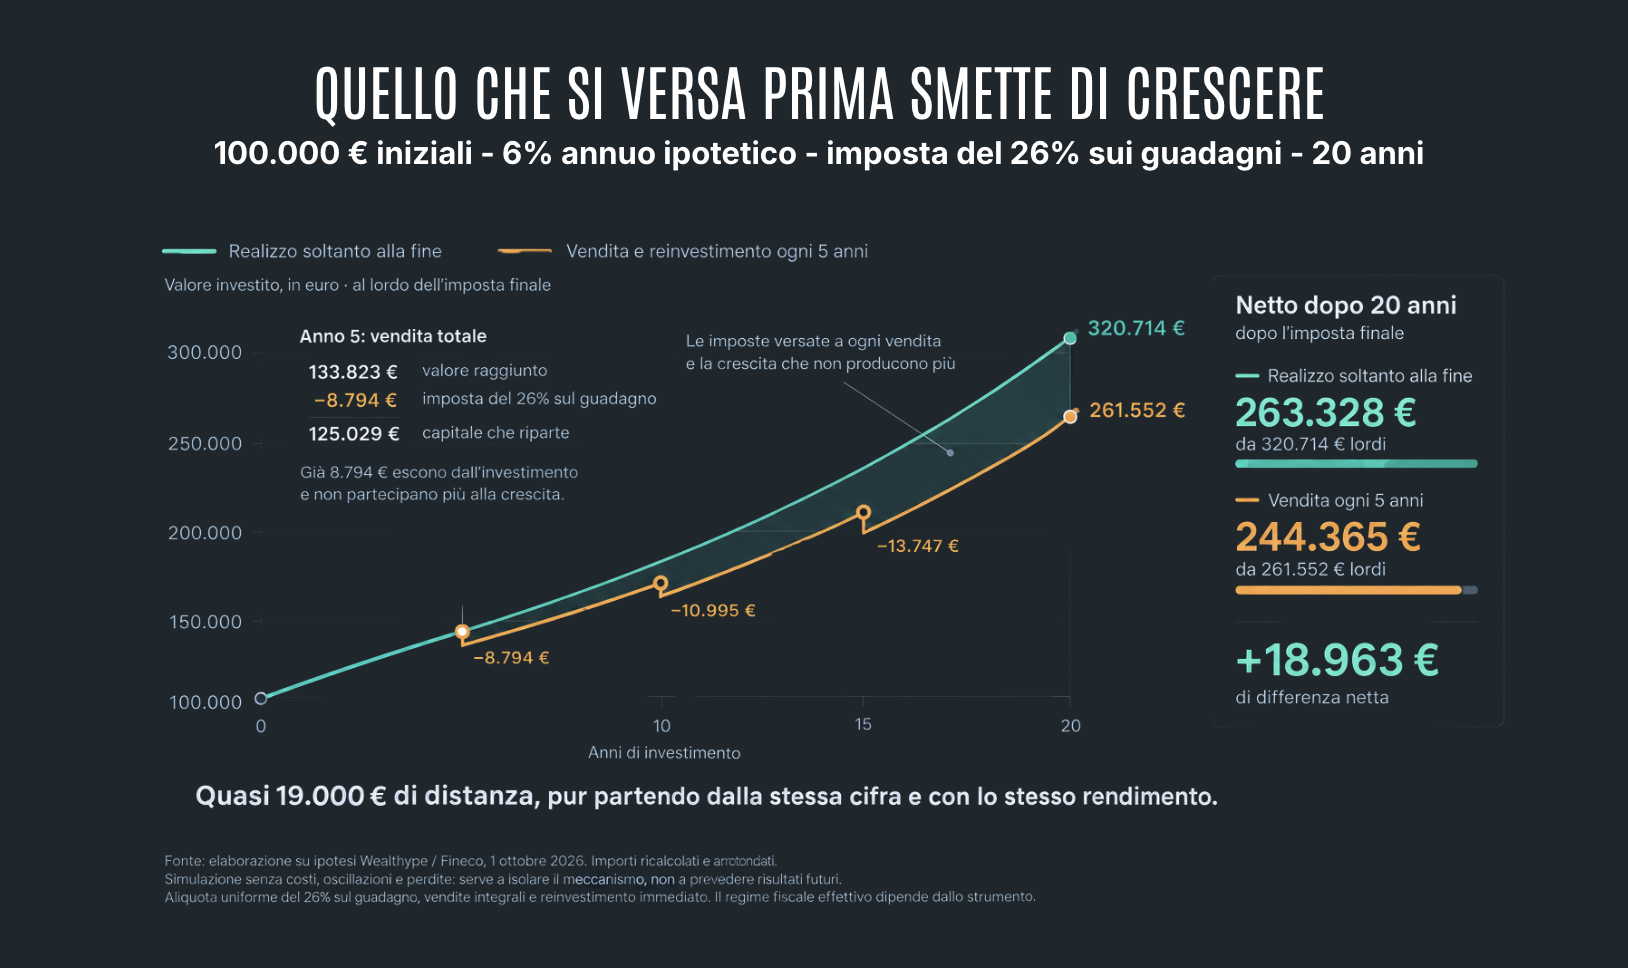
Estendiamo il confronto a vent’anni. Chi realizza il guadagno soltanto alla fine ottiene circa 263.328 euro netti; chi vende e reinveste integralmente ogni cinque anni arriva a 244.365 euro. Quasi 19.000 euro di distanza, pur partendo dalla stessa cifra e ipotizzando lo stesso rendimento. È una simulazione senza costi, oscillazioni o perdite: serve a isolare il meccanismo, non a prevedere risultati futuri.
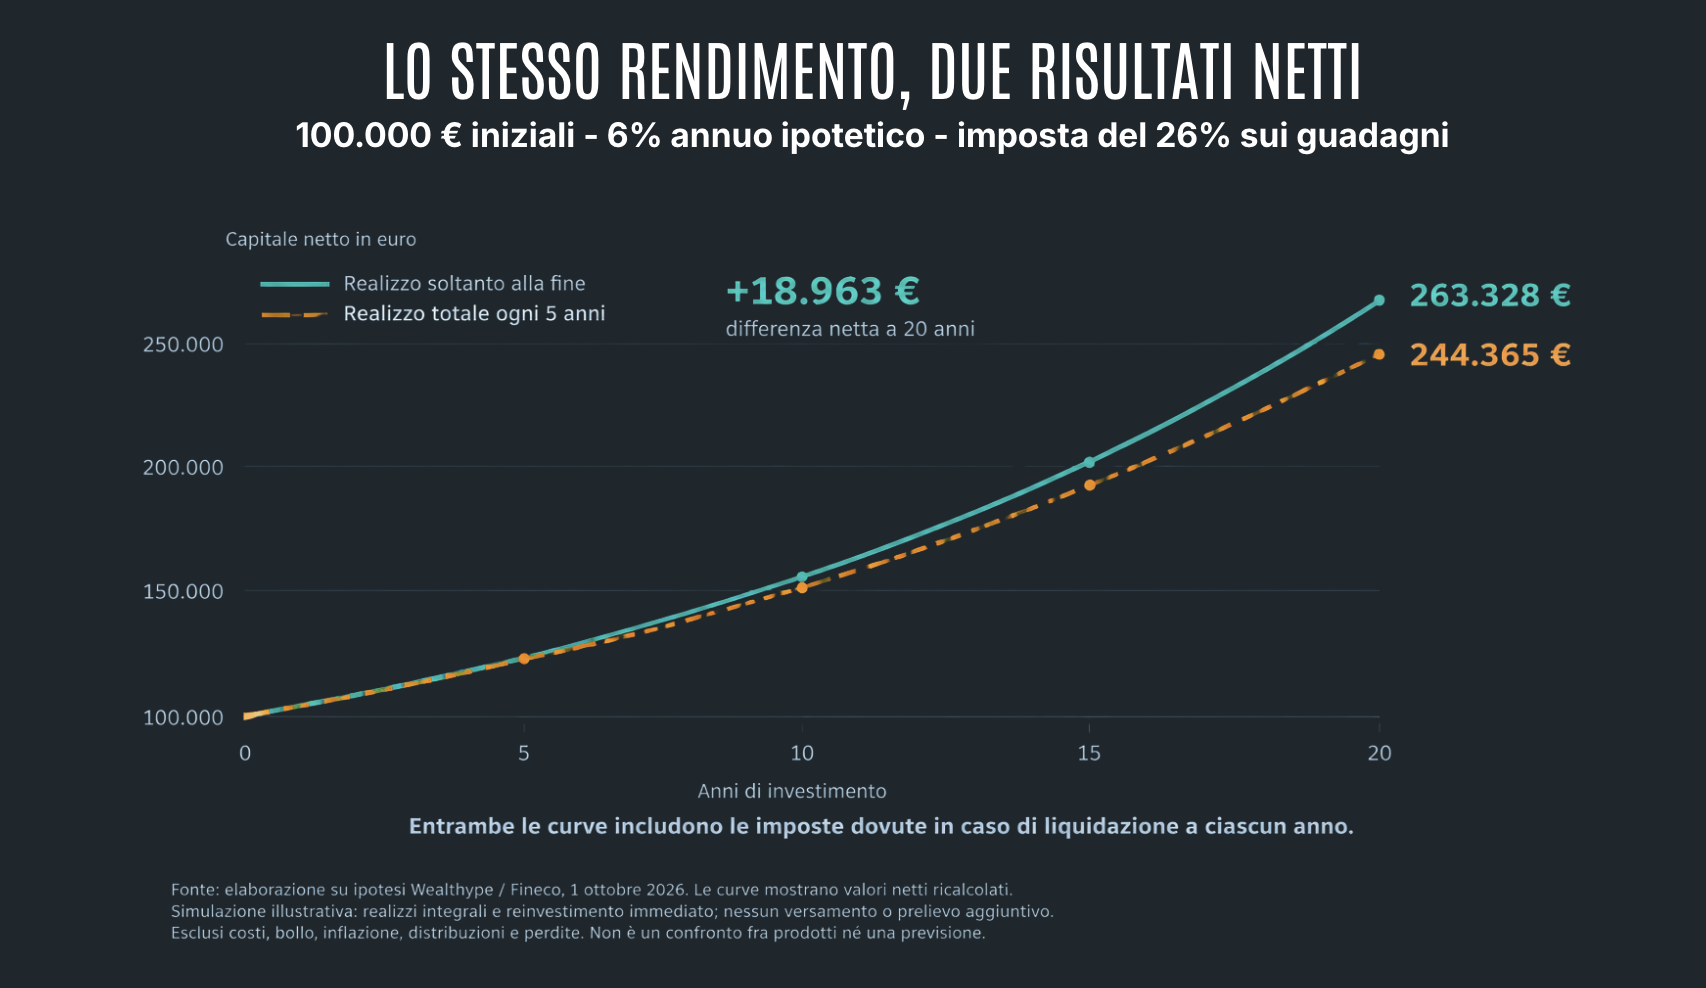
Il rinvio dell’imposta può quindi avere un valore. Una delle possibilità per ottenerlo passa dai cosiddetti wrapper, contenitori finanziari o assicurativi nei quali vengono gestiti diversi investimenti. Alcune strutture consentono di modificare gli investimenti sottostanti senza generare, a ogni operazione interna, un’imposta immediata per il sottoscrittore. L’effetto dipende però dalle caratteristiche del veicolo e dal regime applicabile. Accanto all’efficienza fiscale c’è un altro elemento: mantenere nel tempo l’equilibrio del portafoglio. Alcuni investimenti crescono più di altri e finiscono per pesare maggiormente sul patrimonio. Una composizione inizialmente equilibrata può così diventare più concentrata, e quindi diversa da quella scelta in partenza.
Ribilanciare significa riportare questi pesi verso quelli previsti dal piano: si riducono così gli eccessi di concentrazione e si ripristina il livello di rischio scelto. È un’attività semplice da descrivere, meno facile da eseguire con costanza. Vendere una parte di ciò che sta andando bene può sembrare prematuro; comprare ciò che è rimasto indietro può mettere a disagio. L’emotività spinge spesso a inseguire i rialzi o a rimandare gli interventi proprio quando sarebbero utili.
Affidare questo compito a un algoritmo può aiutare a trasformare il piano in un processo continuativo. Controlli periodici e interventi eseguiti secondo regole definite, anche automaticamente quando previsto, riducono il peso delle reazioni del momento. Un meccanismo definito ex ante può coordinare vendite e acquisti, valutare gli scostamenti e intervenire sulle componenti necessarie, mantenendo la visione d’insieme. È qui che la gestione professionale può offrire un valore concreto: nella disciplina e nella cura dell’esecuzione. I costi chiaramente restano un elemento da valutare insieme alla qualità del servizio. Se un contenitore costa più dell’1% potrebbe rendere vani i vantaggi appena menzionati. Anche la fiscalità va letta in base al veicolo: le gestioni patrimoniali in regime gestito, per esempio, sono tassate annualmente sul risultato maturato.
La scelta di una soluzione adatta nasce dall’incontro fra questi aspetti. Un contenitore coerente con gli obiettivi e una gestione disciplinata possono aiutare il capitale a lavorare nel tempo, accompagnando l’investitore anche nelle decisioni meno intuitive.