MERCATO AZIONARIO
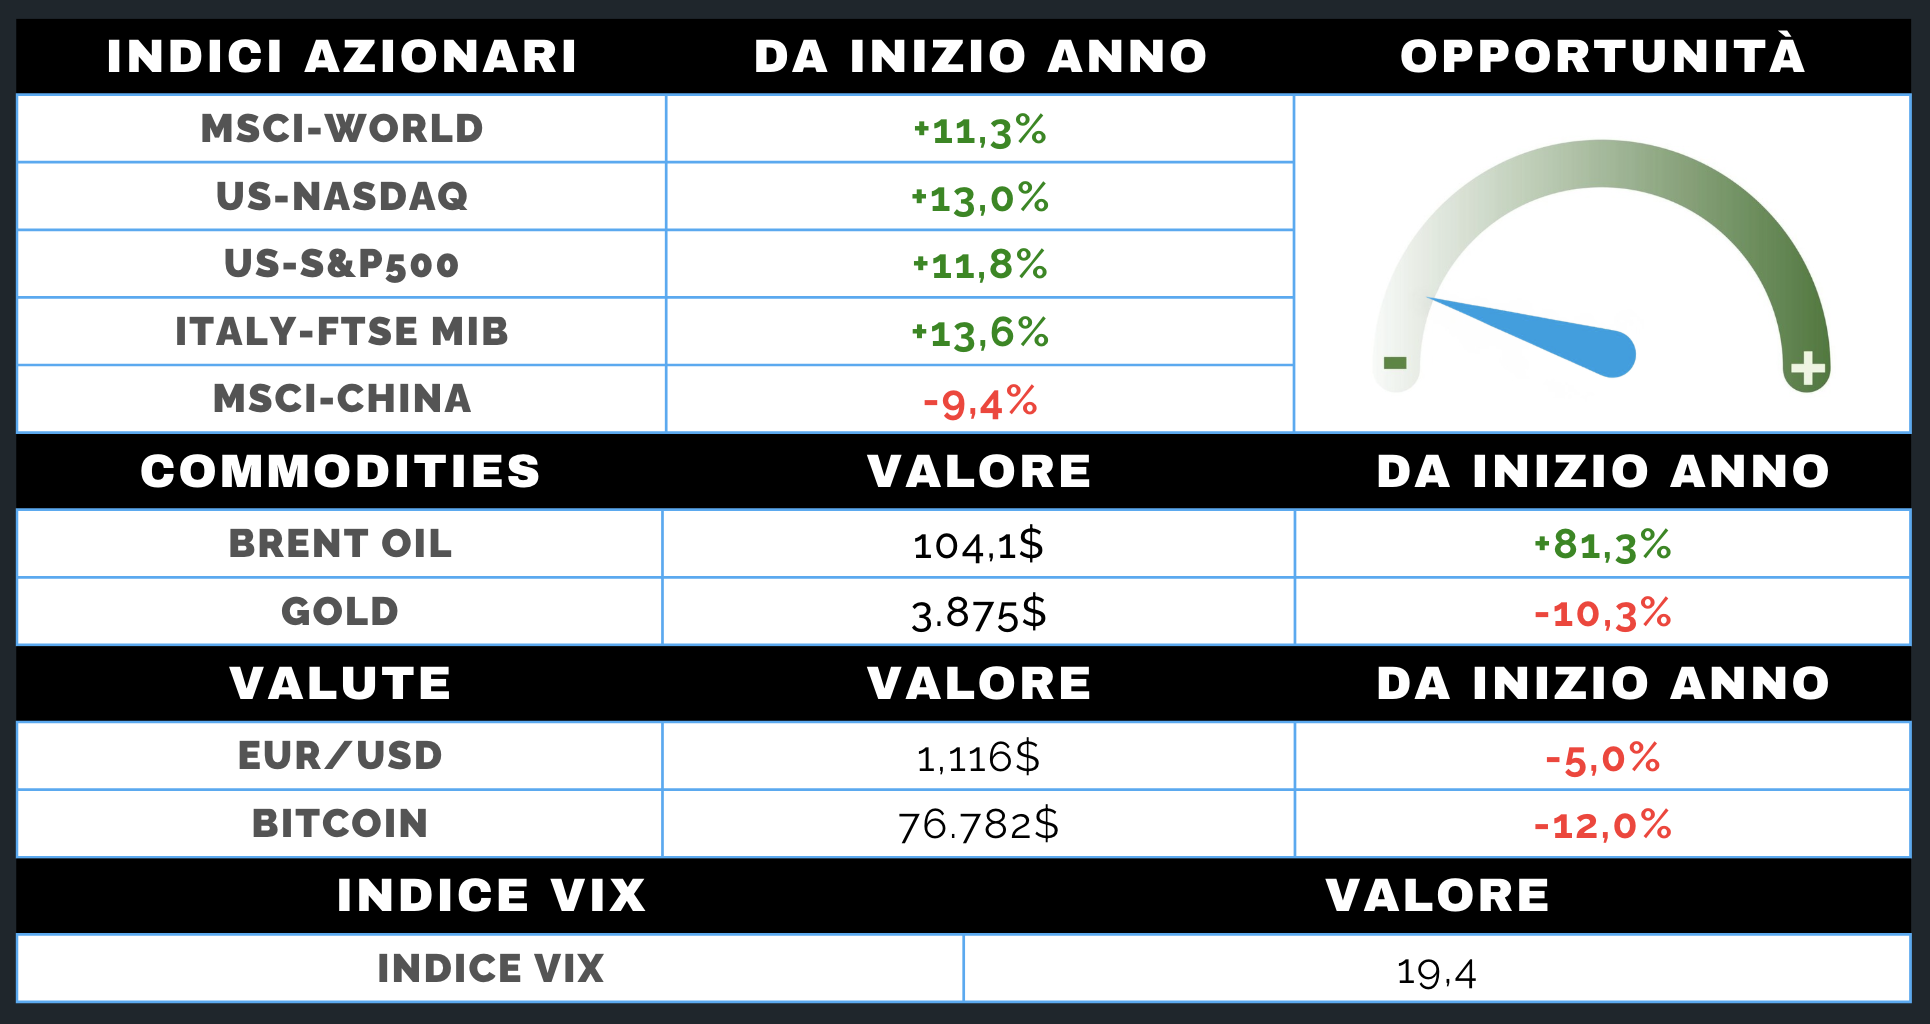
Settimana contrastata per i mercati azionari, con l’indice MSCI World sostanzialmente stabile (-0,2%), ma una netta divergenza tra Stati Uniti ed Europa. L’S&P 500 perde lo 0,6% e il Nasdaq 100 il 2%, penalizzati dai risultati e dalle prospettive dei grandi gruppi tecnologici. Le trimestrali, pur mostrando un quadro complessivamente positivo — l’82% delle società dell’S&P 500 ha superato le attese — hanno deluso sul fronte Tech, soprattutto per i dubbi sulla sostenibilità degli ingenti investimenti nell’intelligenza artificiale e sul loro impatto sui flussi di cassa.
Alphabet arretra del 12,6%, mentre Intel perde il 24,4%. L’Europa beneficia della minore esposizione ai grandi tecnologici, con lo Stoxx 600 in rialzo dell’1,8%. Positiva anche l’Asia, sostenuta da Corea e Giappone. Il ribasso americano resta comunque circoscritto: nove settori su undici chiudono in progresso e il VIX rimane stabile a 19,4, segnalando una tenuta complessiva del mercato.
MERCATO OBBLIGAZIONARIO
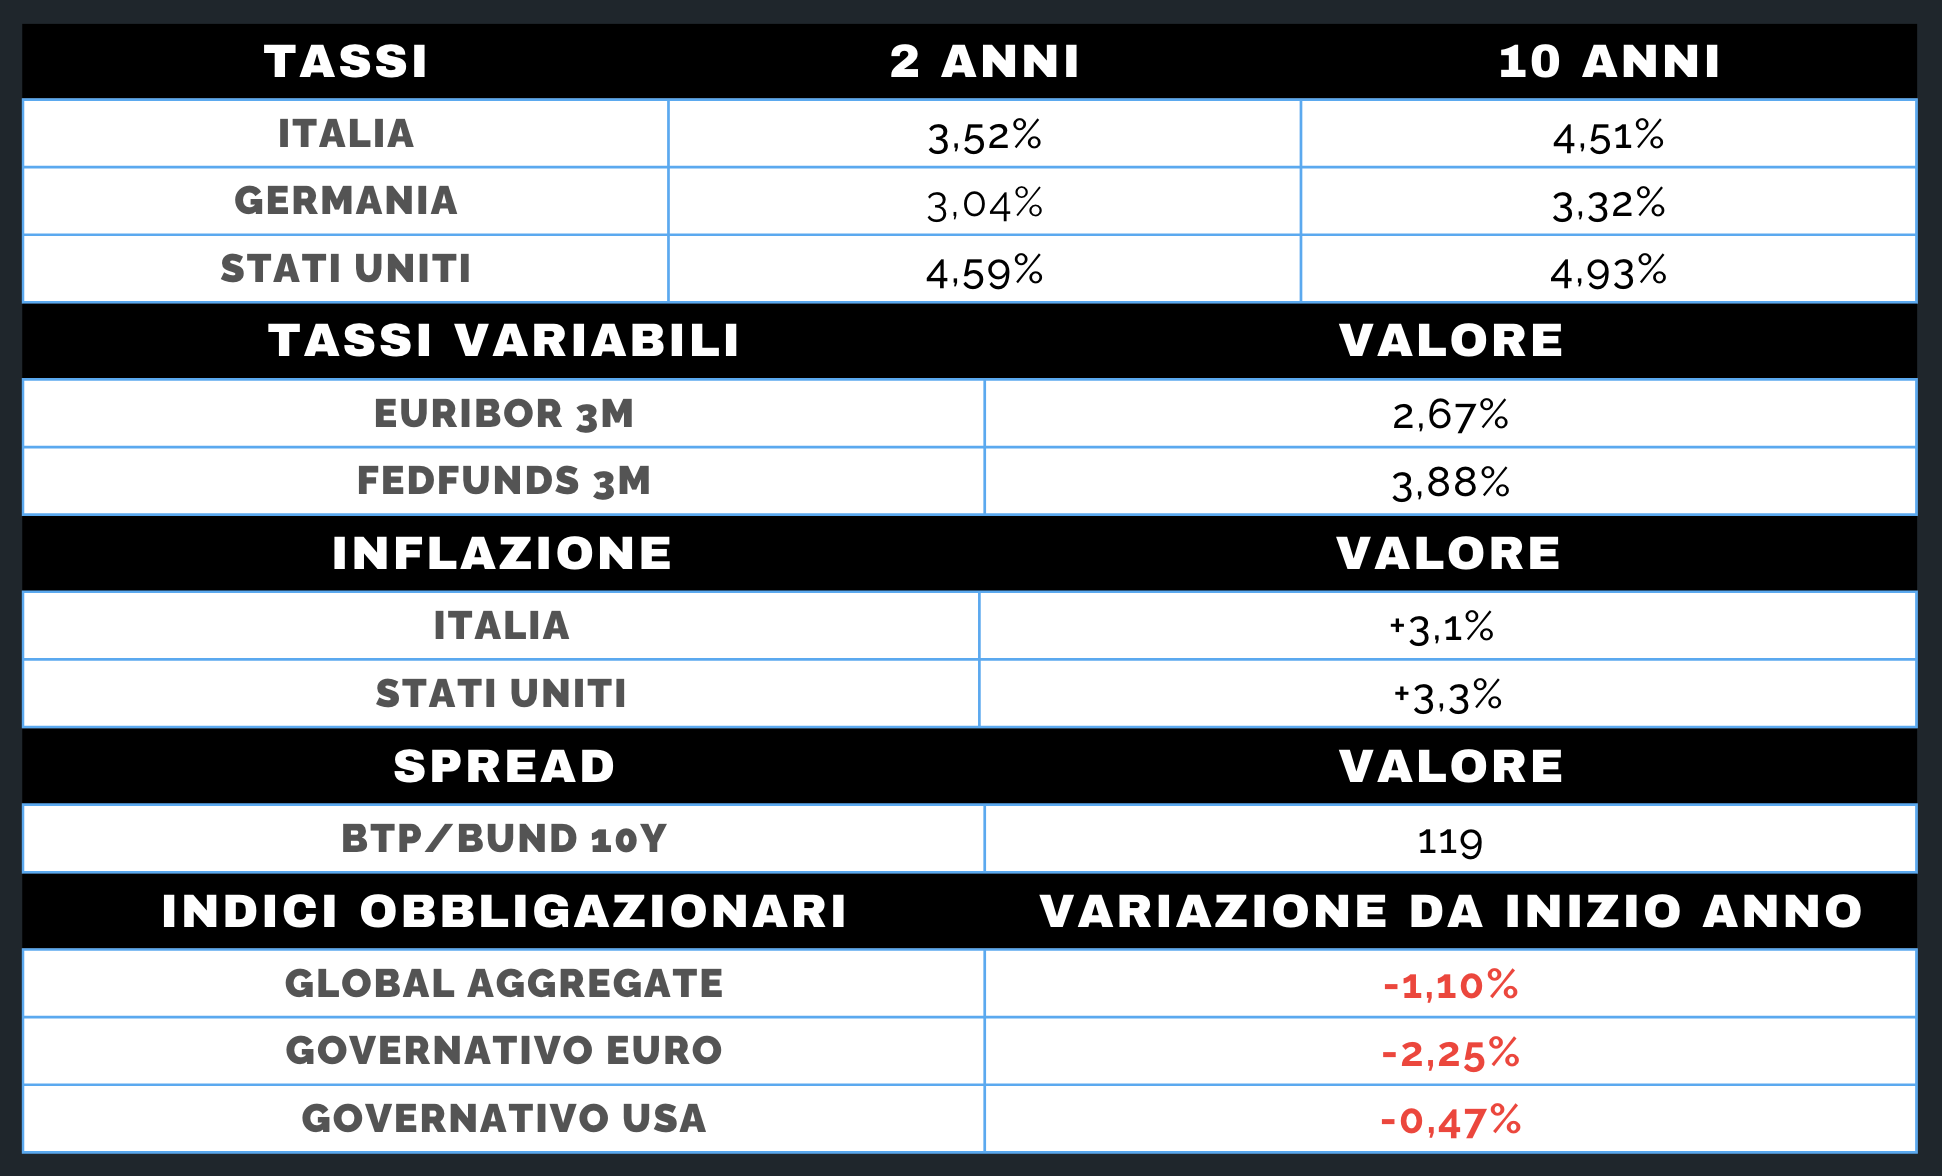
Settimana positiva per i titoli di Stato, con acquisti concentrati soprattutto nelle ultime due sedute e rendimenti in calo su entrambe le sponde dell’Atlantico. Il decennale americano scende di 7 punti base al 4,93%, mentre il BTP arretra di 6 punti base, chiudendo al 4,51%; il differenziale con il Bund si riduce a 119 punti.
La Federal Reserve mantiene i tassi invariati nella fascia 3,75%-4%, ma i due dissensi a favore di un rialzo confermano che la possibilità di una stretta resta sul tavolo: il mercato continua infatti a considerare dicembre come il prossimo appuntamento più probabile. Anche la BCE lascia i tassi invariati, ma le dichiarazioni di Christine Lagarde rafforzano le attese di un possibile rialzo a dicembre.
Sul fronte corporate emerge una divergenza tra le due aree: in Europa gli spread creditizi si restringono parzialmente, mentre negli Stati Uniti restano stabili o leggermente in aumento, anche per le preoccupazioni legate al debito delle società tecnologiche e agli investimenti nell’intelligenza artificiale.