COS’È ACCADUTO SUI MERCATI?
MERCATO AZIONARIO
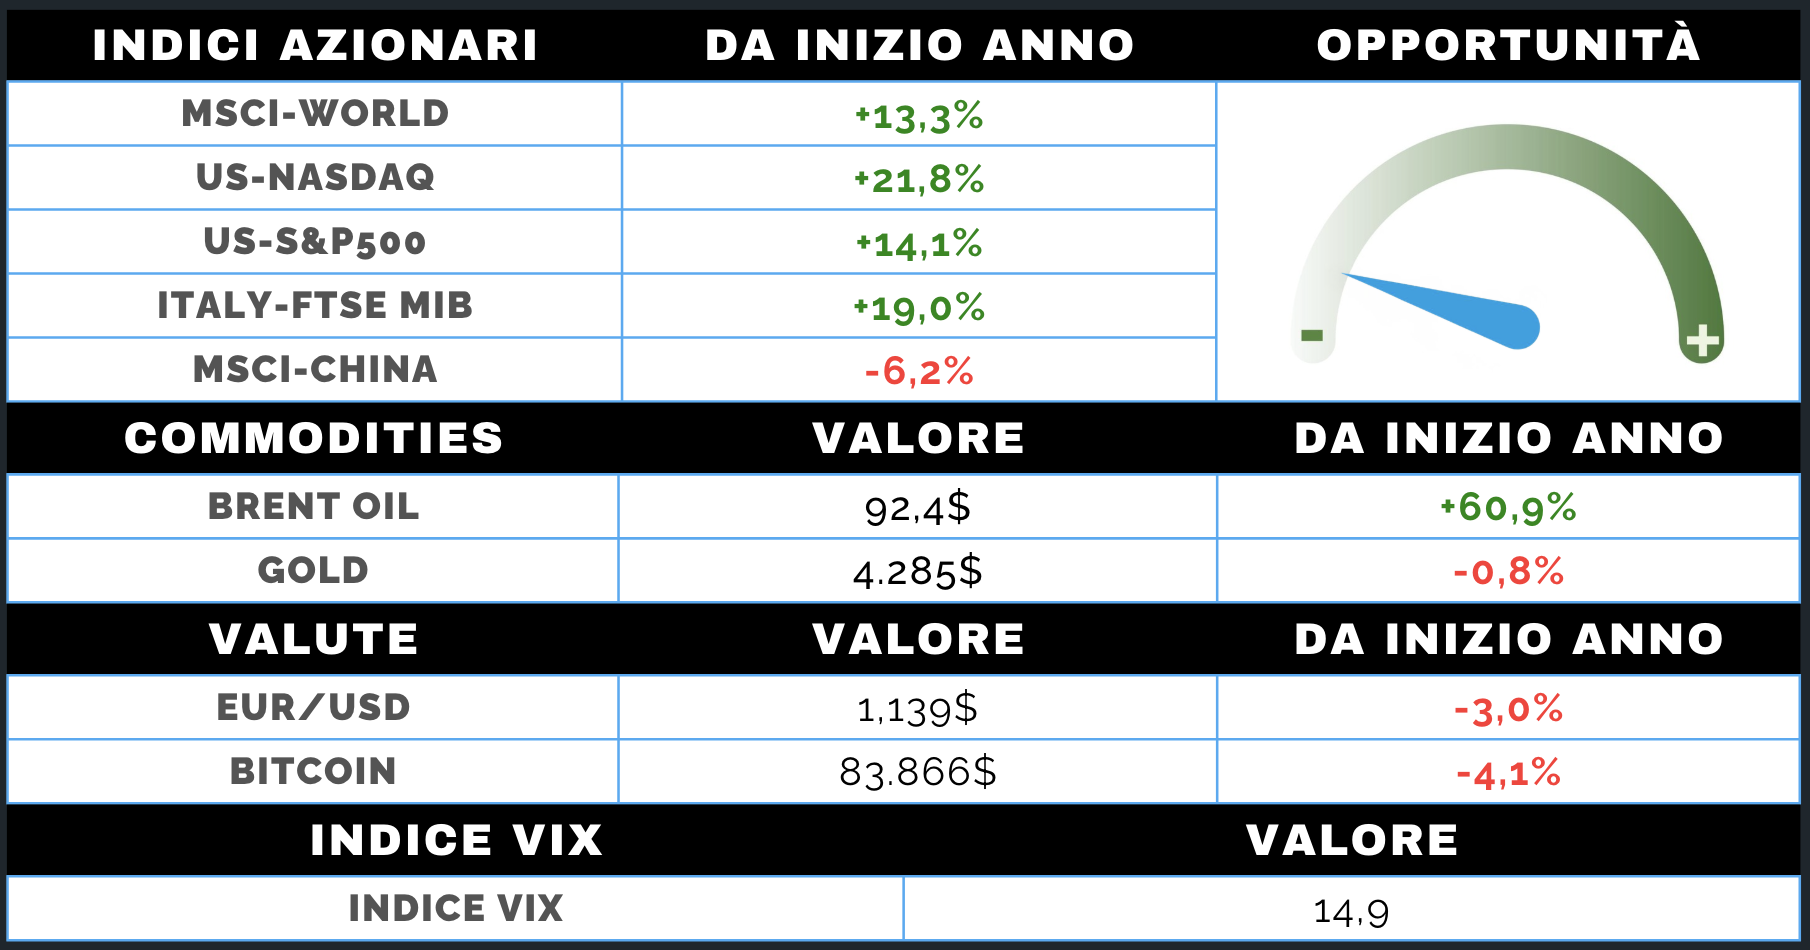
L’azionario globale ha chiuso la settimana in progresso, dopo un percorso volatile. Le borse hanno beneficiato del ritorno del tema dell’intelligenza artificiale, con il successo del nuovo agente personale di Meta che ha riacceso gli acquisti su semiconduttori e grandi tecnologici, spingendo il Nasdaq ai massimi storici.
A frenare i listini è stata ancora una volta la risalita dei rendimenti, alimentata da dati economici molto solidi e dalle indicazioni di diversi esponenti Fed favorevoli a ulteriori rialzi. La forza della crescita sostiene gli utili, ma rende più lontana la fine della stretta monetaria. L’AI ha inoltre creato pressioni su alcuni modelli di business, come agenzie di viaggio online ed e-commerce, mentre restano dubbi sui costi e sui tempi degli investimenti nei data center.
Negli Stati Uniti il saldo è positivo, così come in Europa, seppur con maggiore fragilità. Bene Corea e Giappone, sostenuti dalla tecnologia, mentre Cina e India hanno chiuso in calo.
MERCATO OBBLIGAZIONARIO
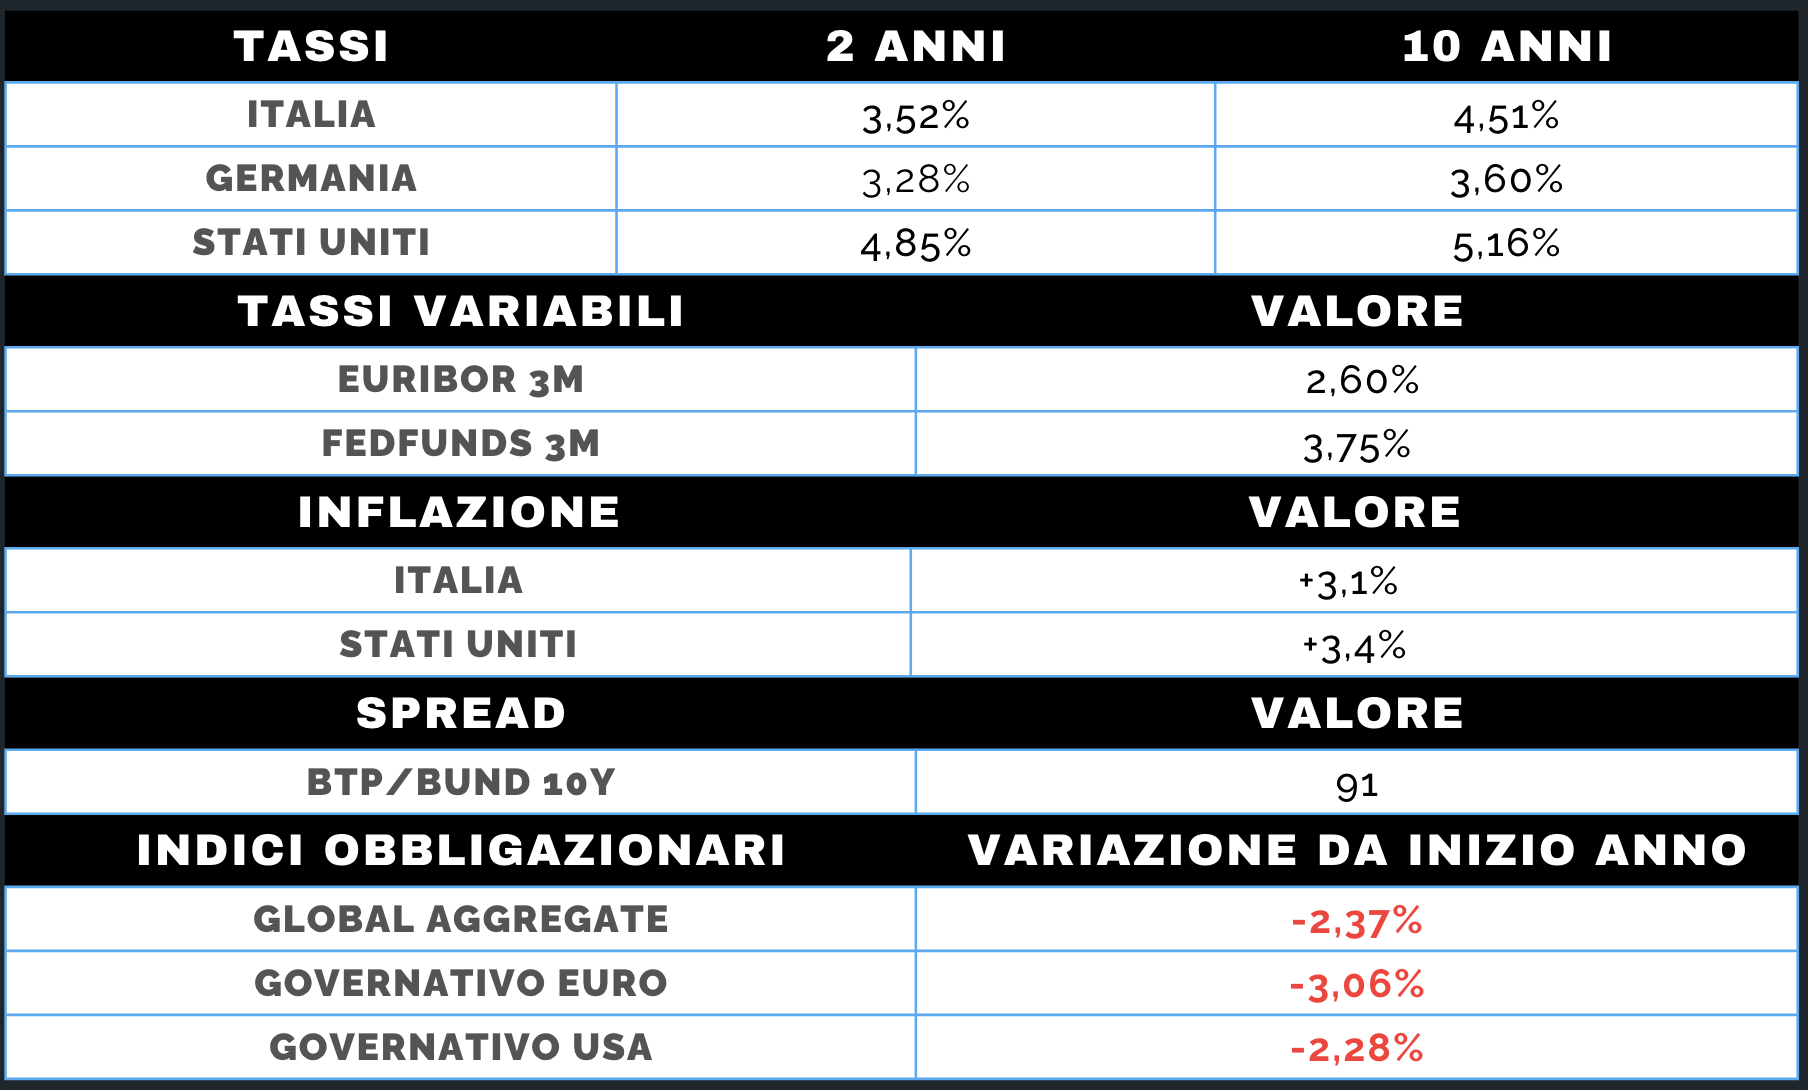
Settimana di forti vendite sul reddito fisso, con i rendimenti governativi ai massimi dal 2007 negli Stati Uniti e in Europa. A spingere i tassi non è stata tanto l’inflazione quanto la forza della crescita: i PMI di settembre hanno mostrato un’economia più solida del previsto, alimentando le attese per nuovi rialzi della Fed.
Negli Stati Uniti il decennale ha superato il 5,20%, mentre il trentennale si è avvicinato al 5,50%; anche i tassi reali sono saliti ai massimi dal 2008, con aspettative d’inflazione sostanzialmente stabili. La probabilità di un nuovo rialzo Fed già a ottobre è salita verso i due terzi. In Europa il Bund decennale ha raggiunto il 3,6% e il BTP ha superato il 4,5%, con lo spread italiano rientrato verso 91 punti base dopo aver sfiorato quota 97. Più teso il mercato francese.
Anche il credito ha iniziato a risentire della fase di rialzo dei tassi, soprattutto nel segmento high yield, mentre l’investment grade resta più stabile.