COS’È ACCADUTO SUI MERCATI?
MERCATO AZIONARIO
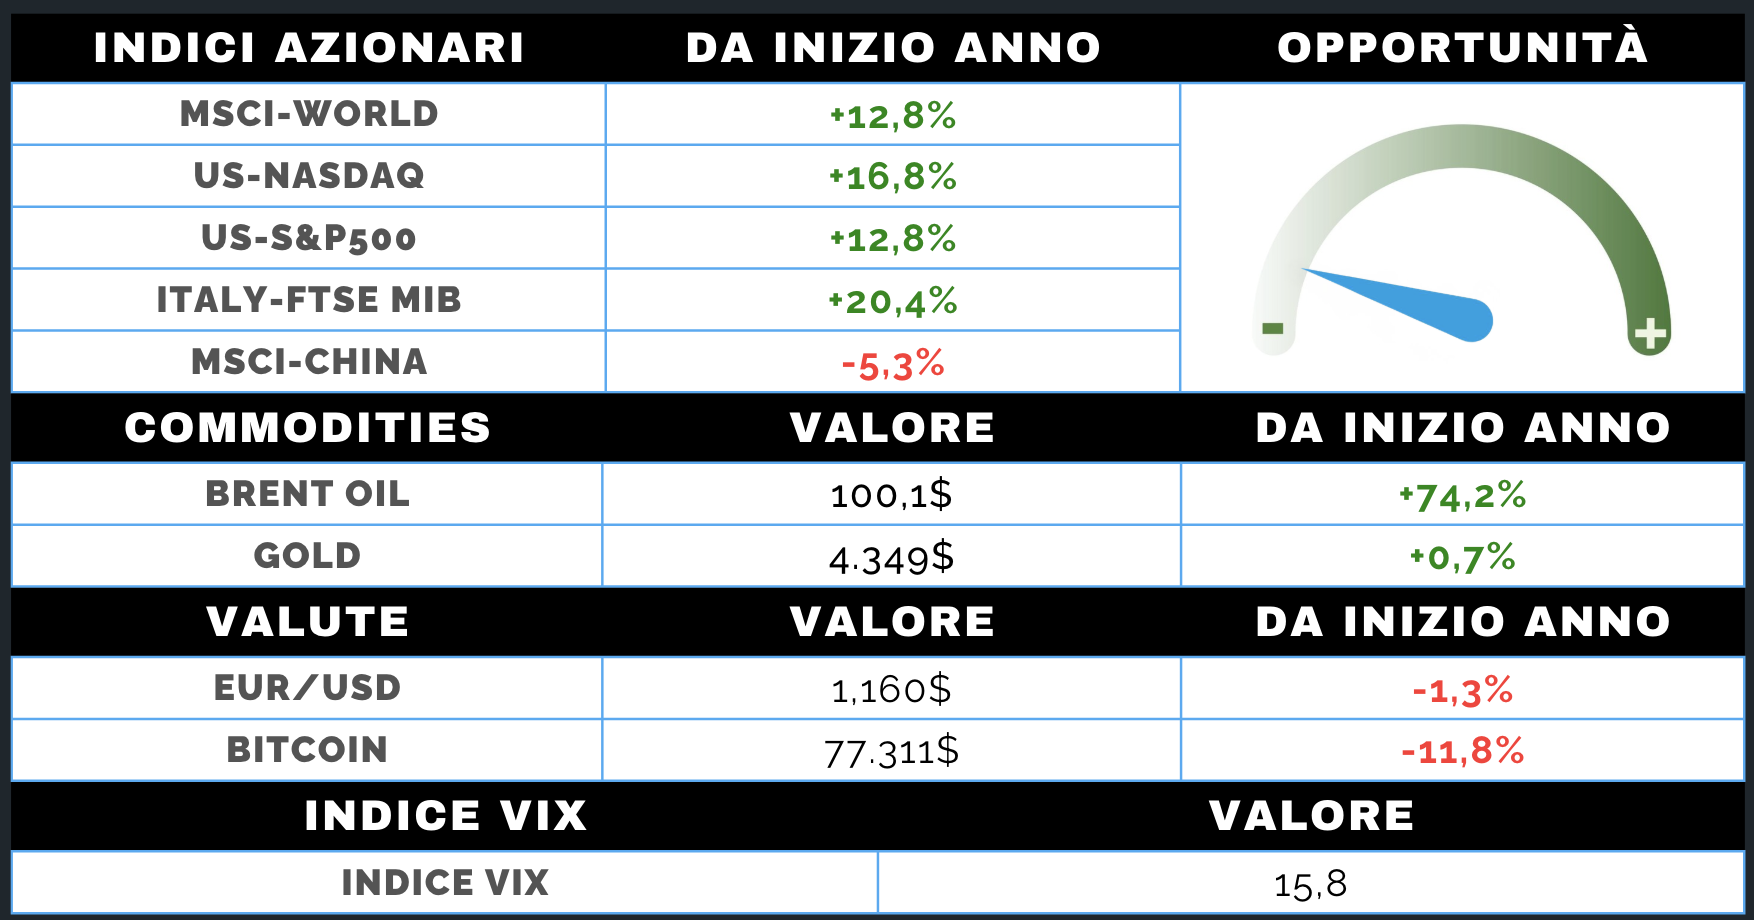
Settimana in arretramento per le borse globali, con l’indice mondiale in calo di quasi un punto e nessuna area risparmiata. A pesare sono stati soprattutto il rialzo del petrolio, spinto dagli scontri tra Stati Uniti e Iran e dalle tensioni sulle rotte commerciali, e l’aumento dei rendimenti governativi.
Il greggio oltre i 100 dollari ha riacceso i timori sull’inflazione, favorendo soltanto il comparto energetico. L’inflazione americana di agosto, più elevata delle attese nella componente core, ha inoltre portato quasi al 90% la probabilità di un rialzo dei tassi Fed la prossima settimana. L’ampiezza del mercato è rimasta debole: energia e comunicazioni sono stati gli unici settori in progresso, mentre la sanità ha sofferto il crollo di Novartis.
Negli Stati Uniti i listini hanno chiuso in lieve calo, sostenuti nel finale dal rientro del petrolio e dal recupero dei titoli legati all’intelligenza artificiale. Più pesanti Europa, Asia ed emergenti.
MERCATO OBBLIGAZIONARIO
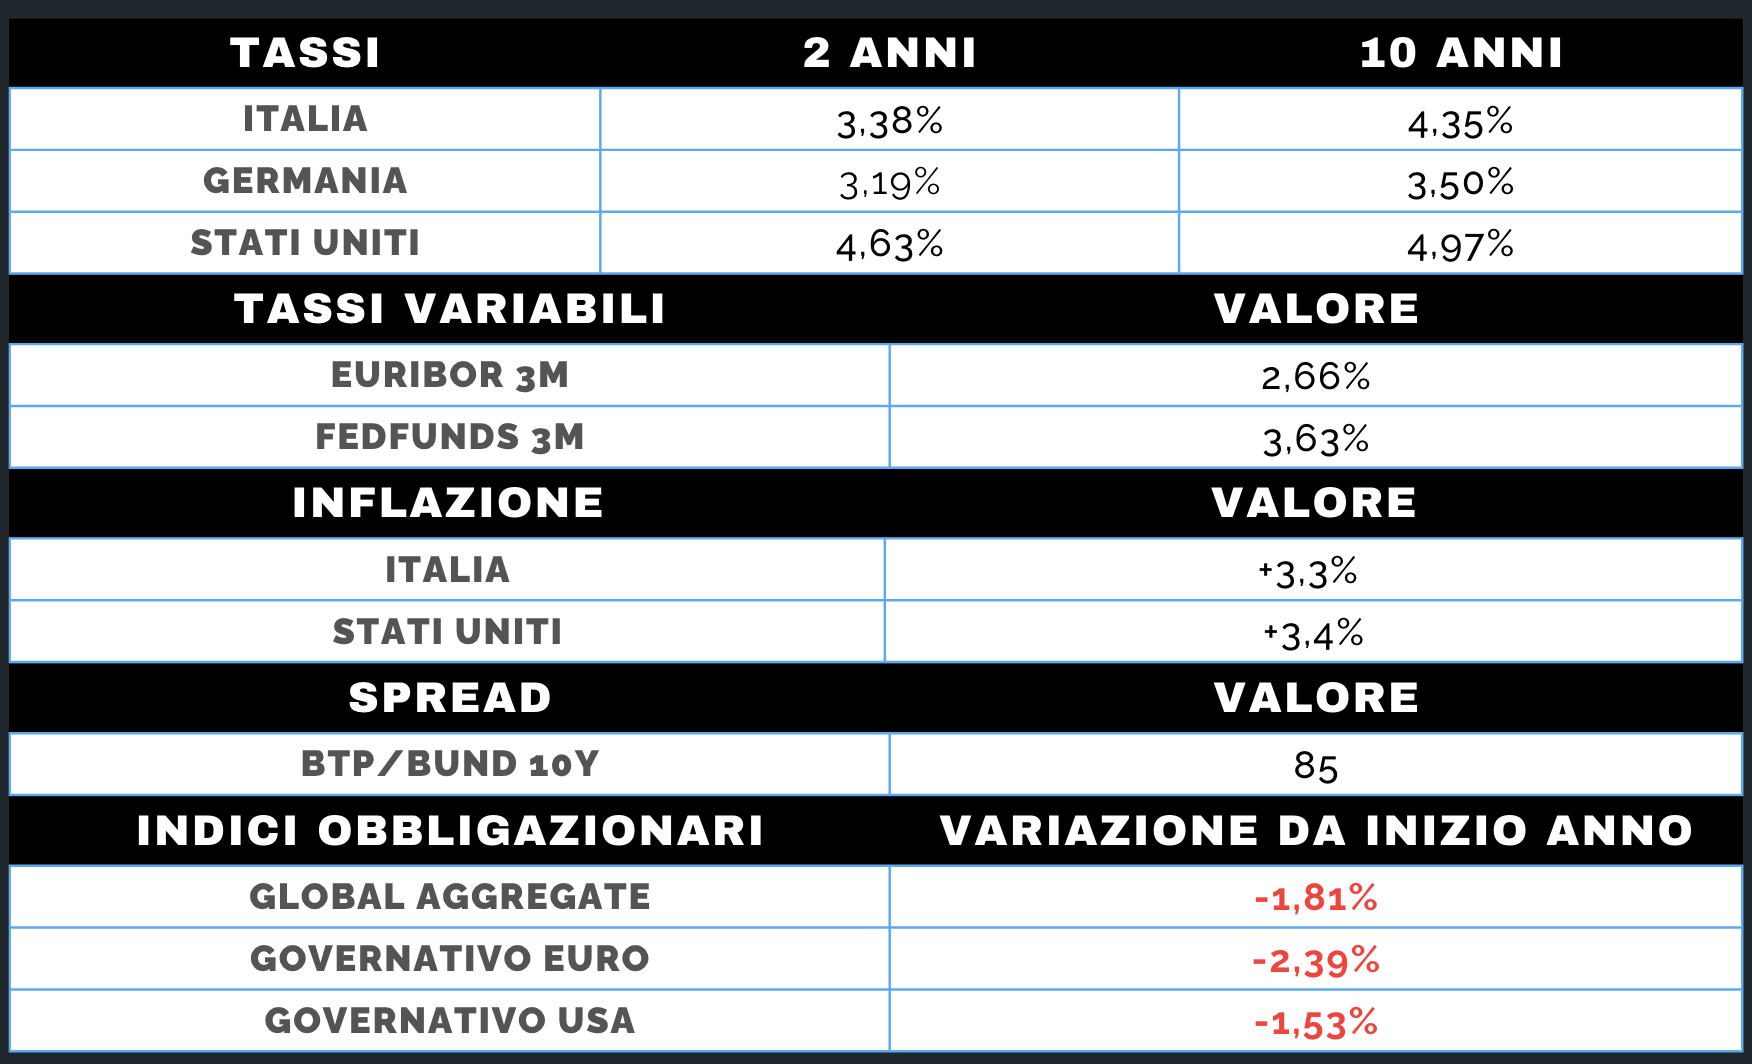
Settimana di forte tensione sul reddito fisso, con i rendimenti governativi in rialzo ai massimi da anni su scala globale.
A spingere il movimento sono stati il rincaro del petrolio, i timori sui conti pubblici e il ritorno delle attese di rialzi da parte di Fed e BCE. Negli Stati Uniti la pressione ha interessato anche la parte breve della curva: il biennale è salito di oltre venti punti base, mentre il decennale ha chiuso poco sotto il 5% e il trentennale ha superato il 5,35%, sui livelli più elevati dal 2007.
Il mercato sembra richiedere soprattutto un rendimento reale maggiore, mentre in Europa il rialzo riflette anche l’aumento delle aspettative d’inflazione legate all’energia.
La BCE ha alzato i tassi di 25 punti base, portando il tasso sui depositi al 2,50%. Il Bund decennale è salito al 3,5%, il BTP al 4,4% e lo spread è rientrato intorno agli 85 punti base. Il credito societario, invece, è rimasto stabile.