COS’È ACCADUTO SUI MERCATI?
MERCATO AZIONARIO
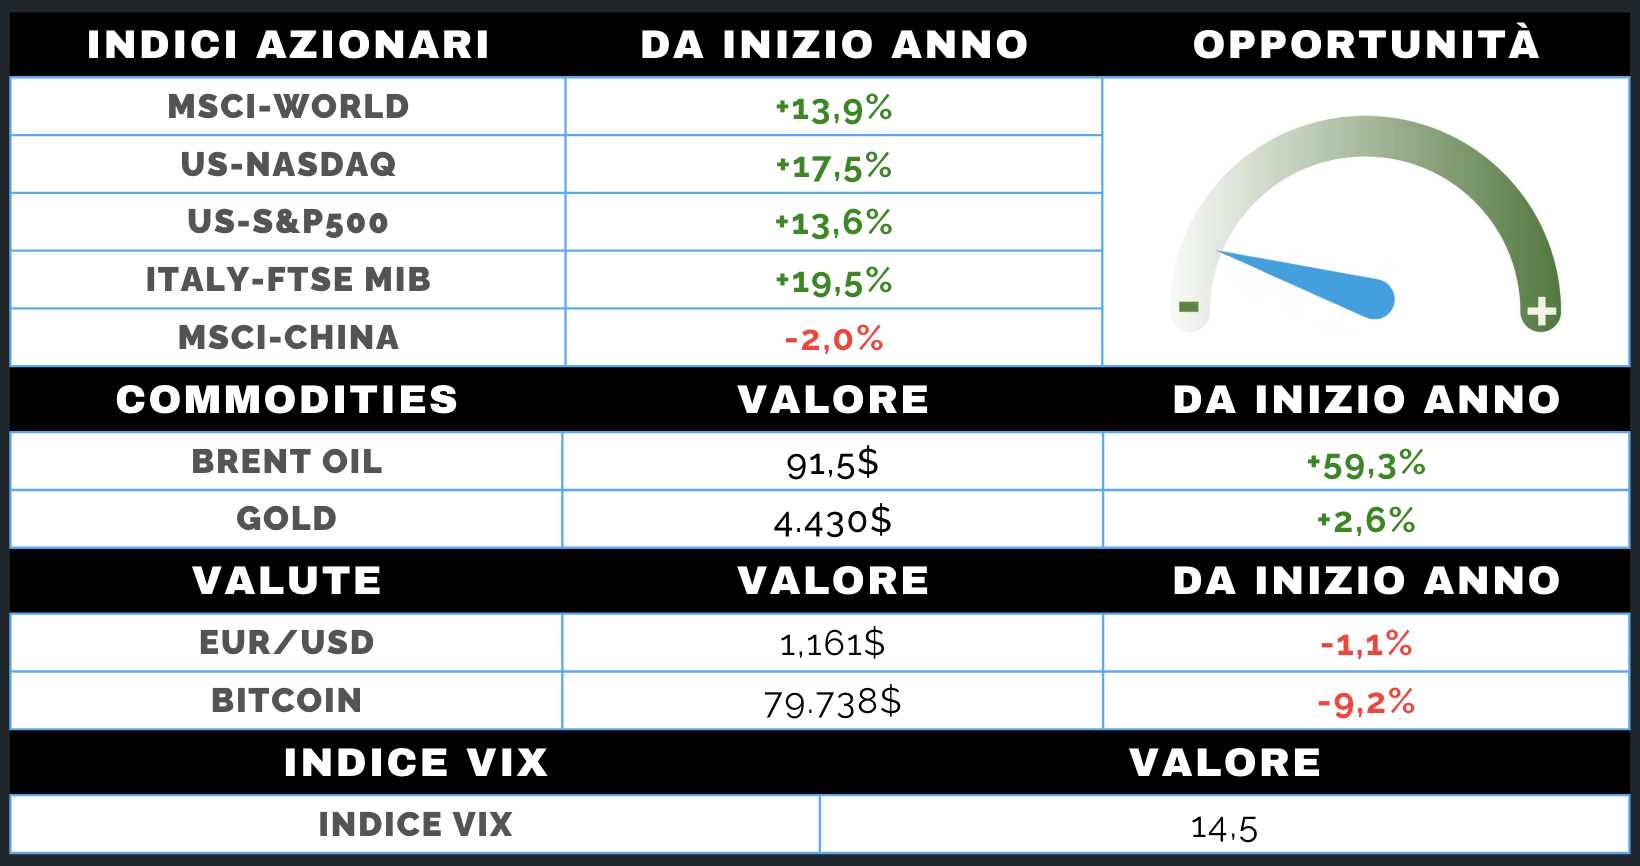
Ottava contrastata e nel complesso poco mossa per i mercati globali, dopo un avvio di settembre penalizzato dal rialzo dei rendimenti e del petrolio. Le tensioni tra Stati Uniti e Iran hanno spinto il greggio verso l'alto, alimentando i timori sull'inflazione e favorendo il comparto energetico.
A metà settimana, le parole più concilianti di alcuni membri della Fed hanno riacceso le speranze di un allentamento monetario, sostenendo borse e obbligazioni. Il dato sul lavoro americano di venerdì, però, ha nuovamente rafforzato l'ipotesi di una politica monetaria più restrittiva. Sotto la superficie si è osservata una rotazione verso i titoli value, con energia, finanziari e tecnologia in evidenza rispetto al growth.
La stagione delle trimestrali si è chiusa con una crescita degli utili ancora robusta, mentre continua la forte spesa per l'intelligenza artificiale. Gli investitori iniziano però a guardare con maggiore attenzione al rincaro delle memorie e al possibile impatto sui margini.
Wall Street ha chiuso poco sopra la parità, mentre l'Europa ha sofferto maggiormente il rialzo dei rendimenti e la debolezza del lusso. In Asia, negativo il Giappone e debole la Corea, mentre la Cina ha mostrato maggiore resilienza.
MERCATO OBBLIGAZIONARIO
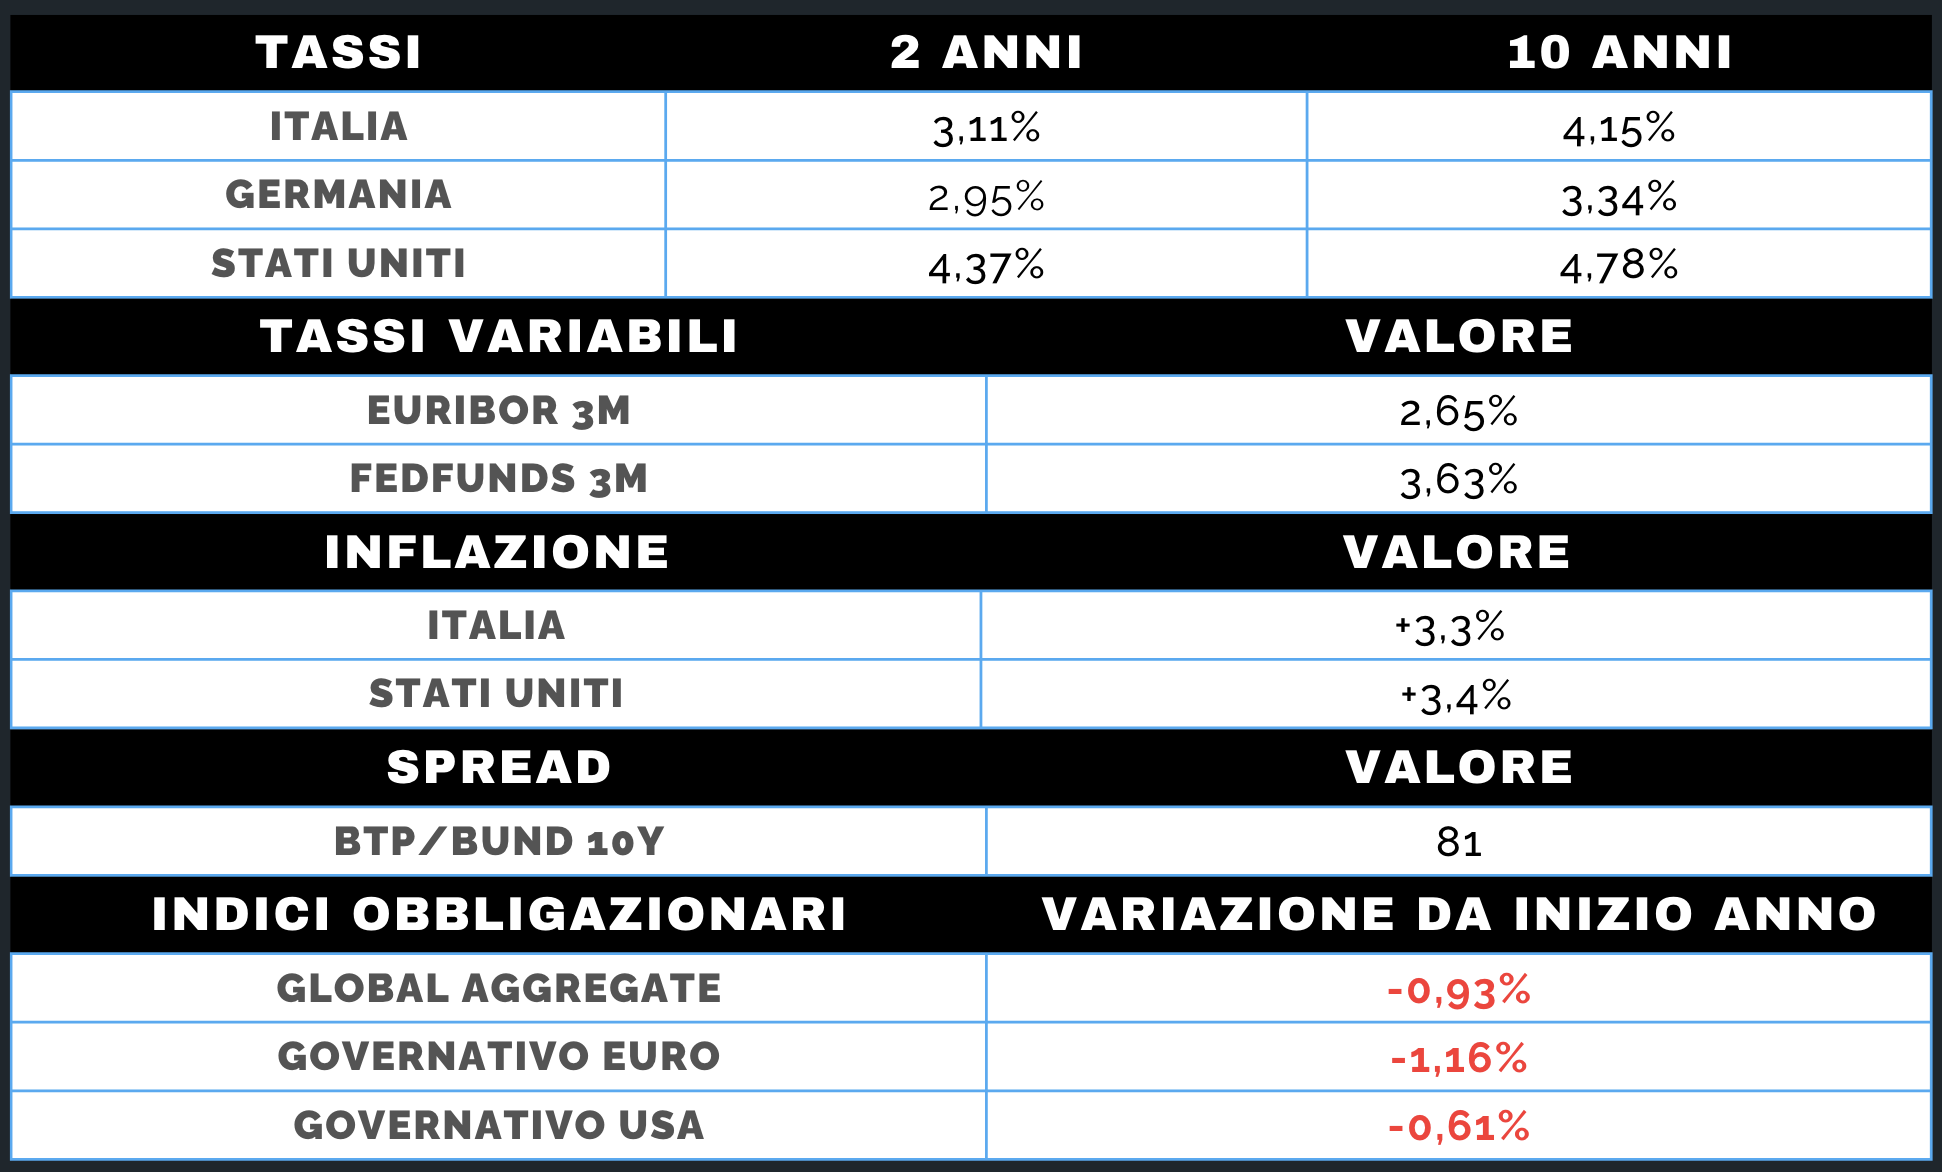
Settimana di forte tensione sul reddito fisso, con i rendimenti governativi saliti ai massimi da molti anni sotto la spinta del petrolio, dei timori sui conti pubblici e delle aspettative di rialzi dei tassi. Il movimento è rientrato solo parzialmente a metà settimana, prima di riprendere dopo il dato sul lavoro americano.
Il Treasury decennale ha raggiunto il 4,81%, massimo da quasi tre anni, per poi chiudere intorno al 4,78%. Il trentennale resta sopra il 5,20%, mentre il biennale è risalito verso il 4,37%. La pressione si è concentrata soprattutto sulla parte lunga della curva, segnalando un aumento del premio richiesto dagli investitori per detenere titoli a lunga scadenza.
Le attese sulla Fed sono state particolarmente volatili: le dichiarazioni più concilianti di alcuni membri avevano ridotto le probabilità di un rialzo a settembre, ma il dato sul lavoro le ha nuovamente riportate verso l'alto. La decisione appare ora fortemente legata al dato sull'inflazione della prossima settimana.
In Europa, Bund e BTP hanno seguito il movimento globale, rispettivamente intorno al 3,30% e al 4,15%, con spread stabile sugli 80 punti base. La BCE mantiene un'impostazione restrittiva e un rialzo a settembre è ormai quasi interamente scontato. Sul corporate, invece, il credito resta solido, con spread ancora contenuti e nessun segnale significativo di stress.