COS’È ACCADUTO SUI MERCATI?
MERCATO AZIONARIO
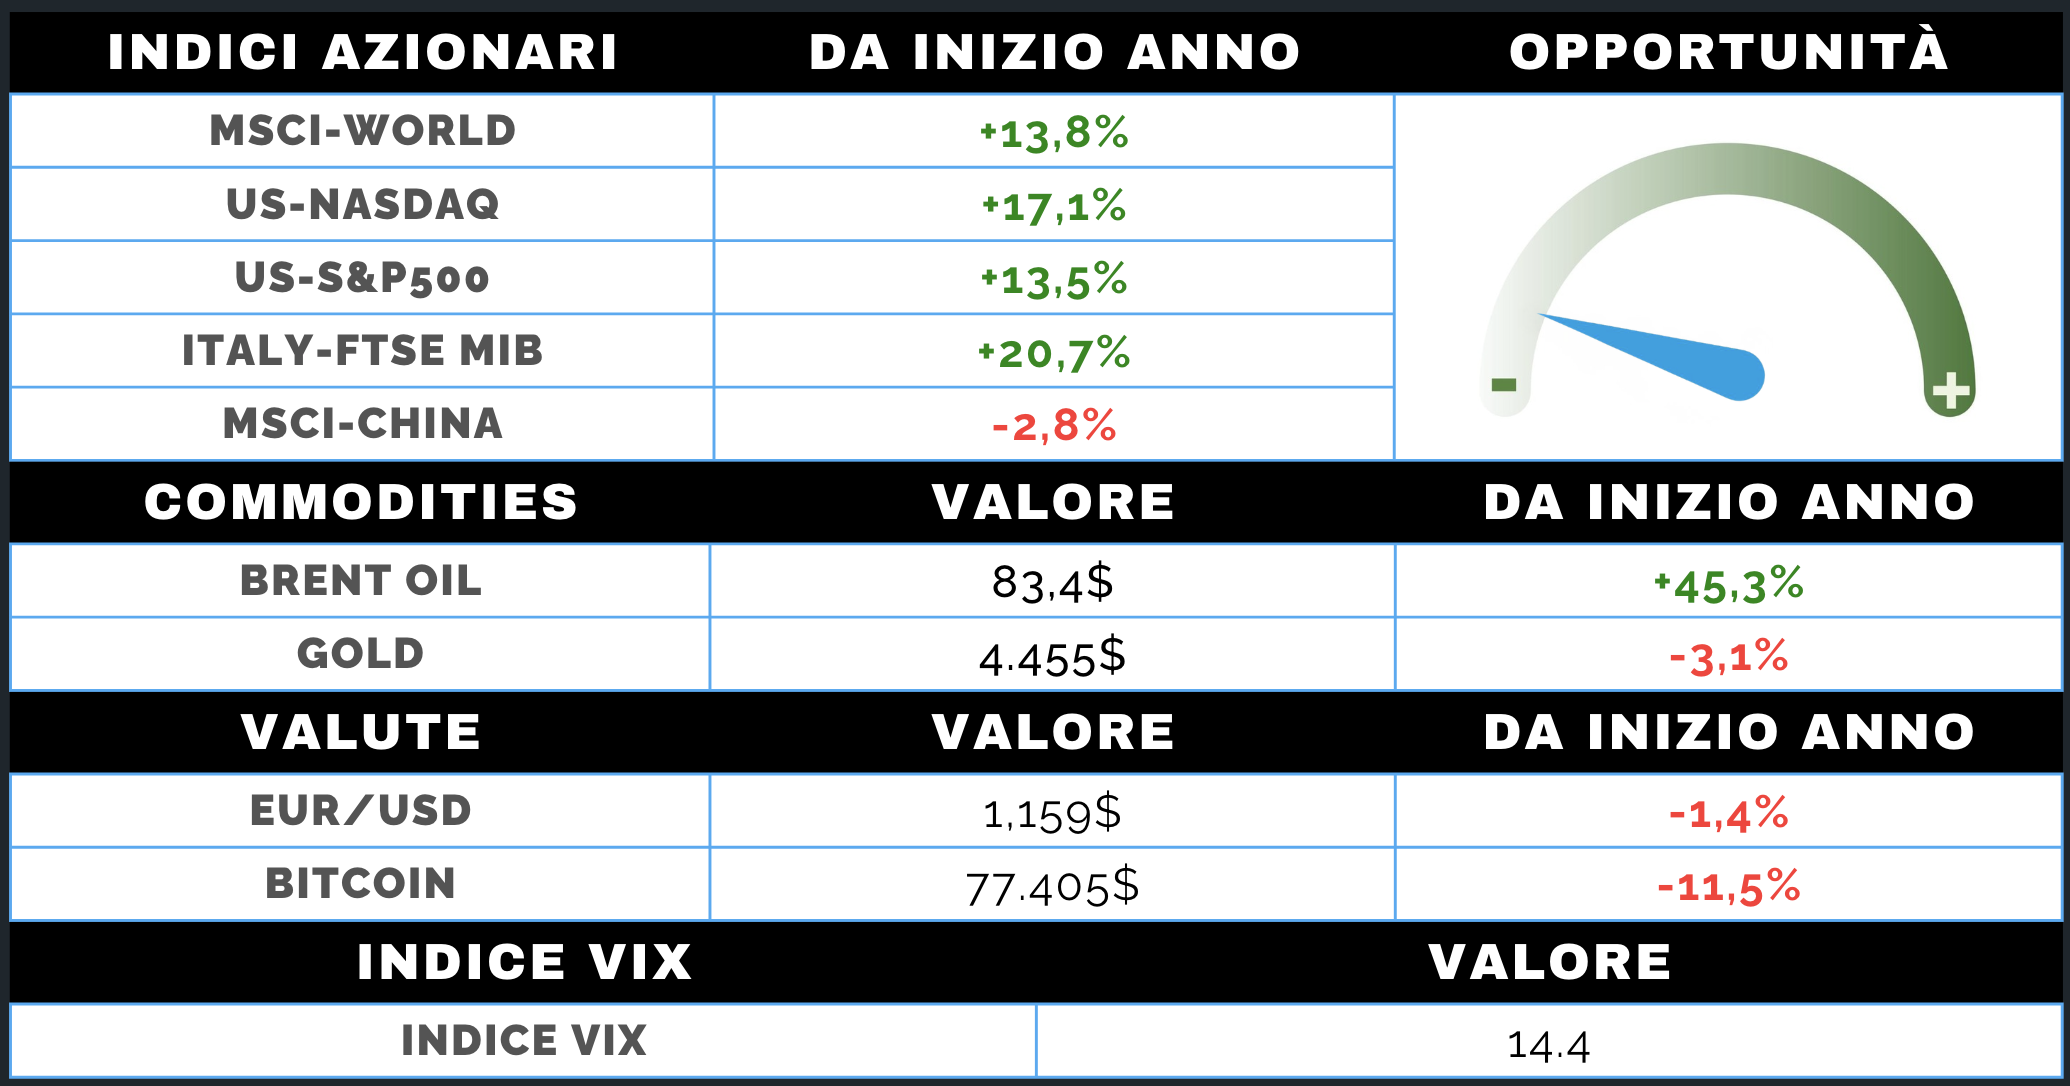
Settimana ancora positiva per i mercati globali, ma con una partecipazione molto ridotta: a sostenere gli indici è soprattutto il comparto tecnologico, mentre small cap ed equal-weight arretrano. Il principale catalizzatore è stata la trimestrale di Nvidia, che ha superato le attese sia sui ricavi sia sulle prospettive di crescita, riaccendendo l'entusiasmo sugli investimenti in AI e sostenendo anche software e cybersecurity. Il mercato resta però molto concentrato su poche grandi capitalizzazioni.
A frenare il rally nel finale è stato il primo intervento del nuovo presidente della Fed a Jackson Hole, interpretato in senso restrittivo: l'inflazione resta elevata e non ci sono le condizioni per un rapido allentamento monetario. Le aspettative di un rialzo dei tassi a settembre sono così aumentate, favorendo rendimenti e dollaro e penalizzando soprattutto le piccole capitalizzazioni. Nel complesso, S&P 500 e Nasdaq hanno chiuso comunque in progresso, con volatilità contenuta.
In Europa i listini sono rimasti sostanzialmente stabili, con Germania in evidenza grazie ad auto e tecnologia, mentre le banche hanno sofferto il tono più restrittivo della BCE. In Asia, positiva Tokyo, debole la Corea e contrastata la Cina.
MERCATO OBBLIGAZIONARIO
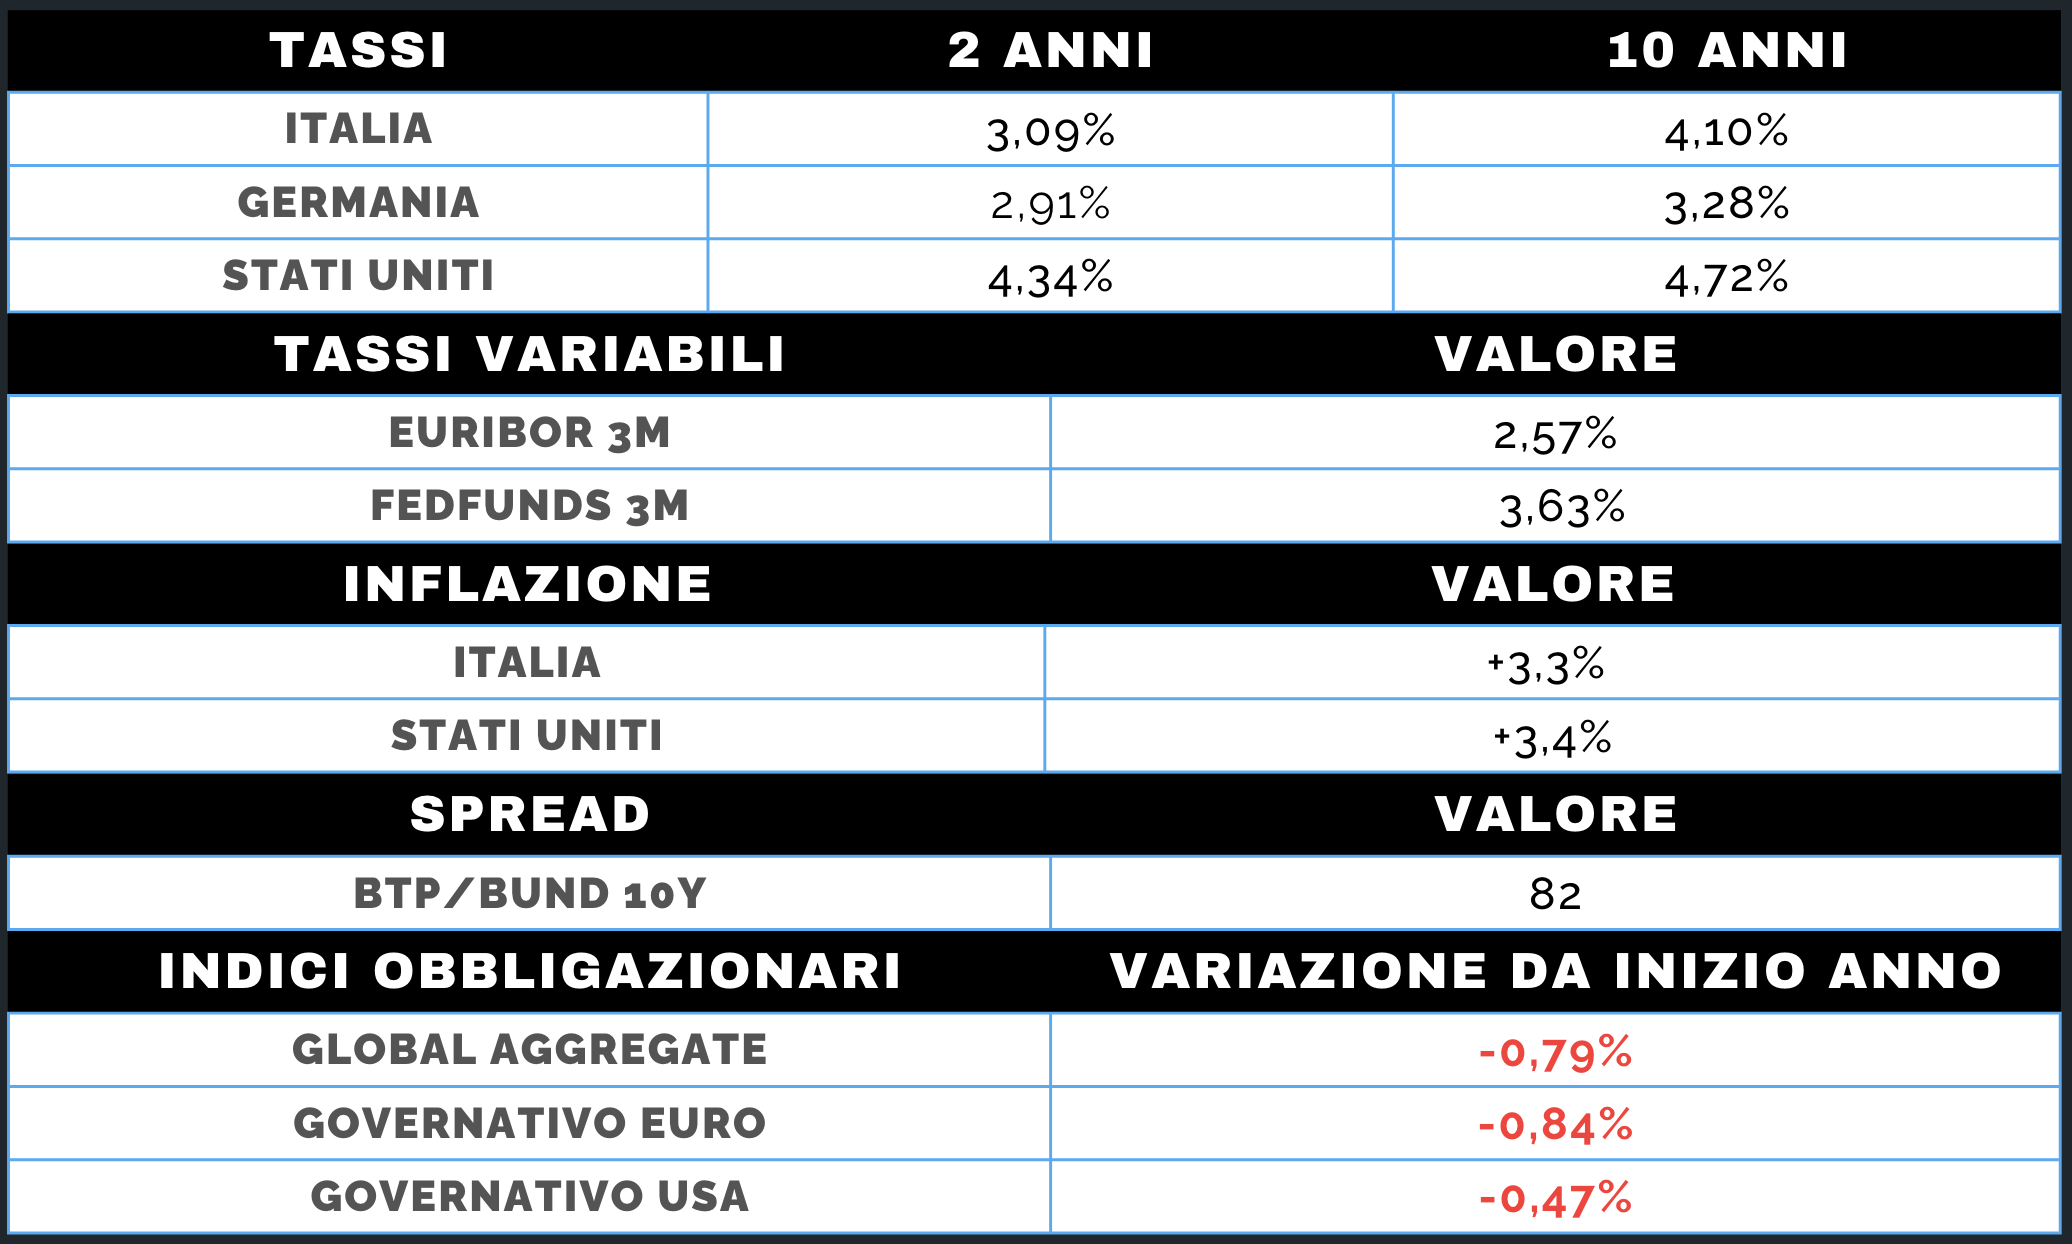
Settimana a due velocità per il reddito fisso: nella prima parte i rendimenti sono scesi grazie al calo del petrolio e al sostegno agli acquisti di Treasury, mentre venerdì il tono restrittivo della Fed ha riportato pressione soprattutto sulla parte breve della curva.
Il Treasury decennale ha chiuso poco mosso in area 4,72%, mentre il biennale è salito fino al 4,34%, ai massimi da oltre un mese. Il mercato ha aumentato sensibilmente le probabilità di un rialzo Fed a settembre, alla luce di un'inflazione ancora elevata e di condizioni finanziarie considerate non sufficientemente restrittive.
In Europa i rendimenti sono saliti moderatamente, con Bund al 3,28% e BTP al 4,10%, mentre lo spread è rimasto stabile intorno agli 82 punti base. La BCE mantiene un'impostazione restrittiva e un rialzo a settembre è ormai ampiamente atteso. Sul corporate, gli spread restano contenuti, con l'high yield in ulteriore restringimento. Cresce tuttavia l'attenzione sui rischi legati al finanziamento degli ingenti investimenti necessari per lo sviluppo dell'intelligenza artificiale.