COS’È ACCADUTO SUI MERCATI?
MERCATO AZIONARIO
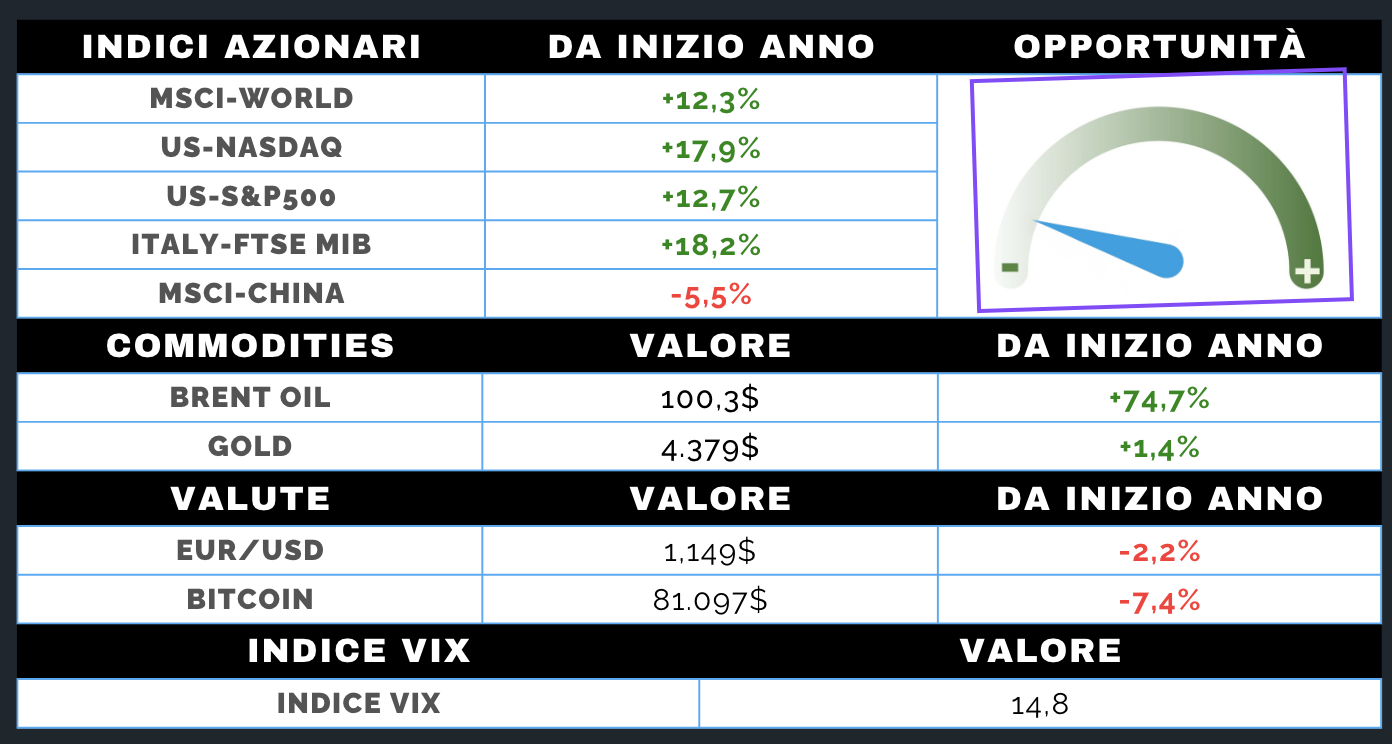
Settimana quasi piatta per le borse globali, dopo tre sedute difensive seguite da un deciso rimbalzo a metà ottava, poi in parte riassorbito dal ritorno dei rendimenti. Al centro dell’attenzione il primo rialzo dei tassi Fed dal 2023, accompagnato da proiezioni che indicano una possibile nuova stretta entro fine anno.
I tassi elevati hanno continuato a pesare sulle valutazioni, mentre le tensioni tra Stati Uniti e Iran hanno mantenuto il petrolio sopra i 100 dollari, aumentando i timori sull’inflazione. Sul fronte tecnologico, le vendite iniziali sui semiconduttori legate ai dubbi sul ritmo di sviluppo dell’intelligenza artificiale sono state in parte recuperate grazie alle rassicurazioni sulla domanda di chip.
Il mercato è rimasto comunque poco ampio: hanno retto difensivi e tecnologia, mentre ciclici e finanziari hanno sofferto. Negli Stati Uniti i listini hanno chiuso poco sotto la parità; più debole l’Europa, mentre Giappone, Corea e Taiwan hanno beneficiato del recupero dei semiconduttori.
MERCATO OBBLIGAZIONARIO
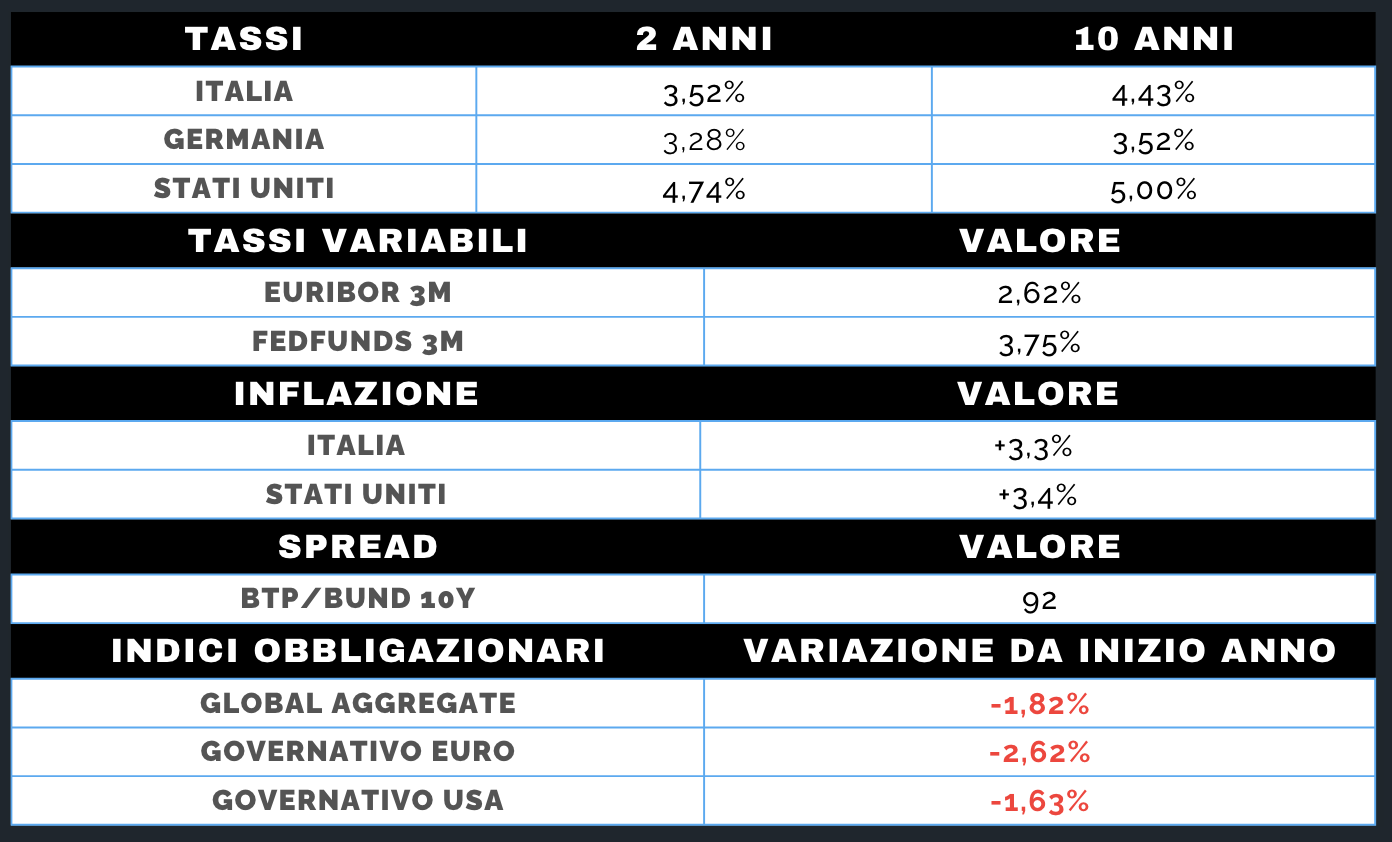
Sul reddito fisso la settimana è stata caratterizzata dal ritorno dei rendimenti verso i massimi recenti, nonostante un temporaneo sollievo dopo la decisione della Fed. Il decennale americano, dopo essere sceso sotto il 5%, è tornato in area 5%, mentre il biennale è salito più rapidamente, determinando un marcato appiattimento della curva.
La Fed ha alzato i tassi di 25 punti base, portandoli al 3,75-4,00%, con proiezioni che indicano almeno un ulteriore rialzo entro fine anno. Il mercato continua a guardare soprattutto all’andamento dei tassi reali, mentre le aspettative d’inflazione sono rimaste contenute.
In Europa i rendimenti sono saliti con il Bund decennale al 3,52% e il BTP al 4,44%, mentre lo spread BTP-Bund si è ampliato verso 91 punti base. Più marcata la tensione sui titoli francesi, con lo spread ai massimi dal 2012. Il credito societario ha invece mantenuto una buona stabilità, con spread solo lievemente più ampi.